9.5° Constanța
Percheziţii în Portul Constanţa: lucrări fictive cu firme-fantomă şi TVA încasat ilegal, cu sprijinul funcţionarilor bancari
Percheziţii în Portul Constanţa: lucrări fictive cu firme-fantomă şi TVA încasat ilegal, cu sprijinul funcţionarilor bancari
Prejudiciu de peste 3,1 milioane de euro
Facebook Instagram X Whatsapp Linkedin PinterestPrejudiciu de peste 3,1 milioane de euro
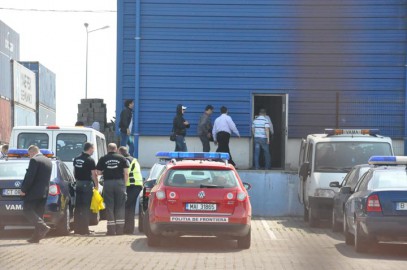
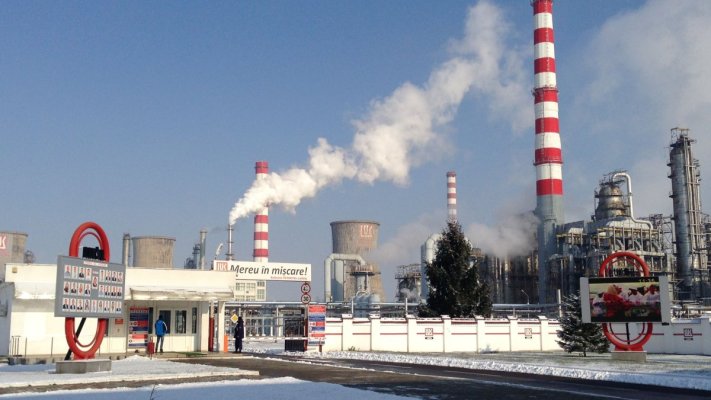
Prejudiciu de peste 3 milioane de euro, 8 persoane şi o grupare infracţională specializată în spălare de bani şi evaziune fiscală. Au înfiinţat firme fantomă pentru a putea tranzacţiona banii, iar unele sedii se aflau şi în Portul Constanţa, dar şi prin judeţ. În plus, un administrator de firmă din port a ştiut de toată "tărăşenia" şi s-a băga cu bună ştiinţă în "afacere". Procurorii DIICOT au intrat pe fir şi au desfăşurat mai multe percheziţii în data de 11 martie, punând şi sechestru pe mai multe bunuri.
Procurorii Direcţiei de Investigare a Infracţiunilor de Criminalitate Organizată şi Terorism - Serviciul Teritorial Constanţa împreună cu ofiţeri de poliţie judiciară din cadrul Serviciului de Combatere a Criminalităţii Organizate Porturi Maritime, Direcţiei de Combatere a Criminalităţii Organizate, Brigăzii de Combatere a Criminalităţii Organizate Braşov şi Serviciului de Combatere a Criminalităţii Organizate Buzău au efectuat, la data de 11 martie 2014, 10 percheziţii la sedii sociale de societăţi comerciale şi puncte de lucru din Portul şi judeţul Constanţa, precum şi din judeţele Braşov şi Buzău şi din municipiul Bucureşti, în cadrul unei acţiuni privind destructurarea unui grup infracţional organizat format din 8 persoane, constituit în vederea săvârşirii de infracţiuni de evaziune fiscală şi spalare de bani. În cauză există suspiciunea rezonabilă că, în perioada 2010 - 2012, suspecţii C.R. si C.C. au înfiinţat mai multe societăţi comerciale, pe numele unor cetaţeni români şi moldoveni, cu sedii declarate la adrese fictive din portul şi din oraşul Constanţa. Ulterior, în numele acestor firme de tip fantomă au fost întocmite documente fiscale pentru activităţi fictive de prestări servicii în portul şi judeţul Constanţa, în Bucureşti, Braşov şi Buzău. Lucrările au fost contractate de o societate comercială din Portul Constanţa, iar cu complicitatea administratorului acesteia, o parte dintre ele au fost subcontractate în mod fictiv firmelor fantomă, facturile de plată pentru operaţiunile fictive fiind înregistrate în evidenţele contabile. Prin acest mod de operare, cu sprijinul unor funcţionari bancari, coordonatorii grupului şi-au însuşit sume necuvenite de bani reprezentând TVA la plăţile pentru lucrările fictive, administratorul firmei subcontractoare evitând astfel plata impozitului pe profit. Cu ocazia percheziţiilor efectuate, au fost ridicate documente financiar-contabile, documente privind operaţiunile comerciale derulate, documente bancare, contracte comerciale şi 27 de hard-diskuri. Valoarea prejudiciului estimat depăşeşte suma de 3,1 milioane de euro. În cauză au fost instituite măsuri asiguratorii în vederea recuperării prejudiciului. "Menţionăm că suspecţii din prezenta cauză beneficiază de garanţia legală şi constituţională a prezumţiei de nevinovăţie", au spus procurorii DIICOT.
Liliana CHIRU
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp
Ti-a placut articolul?
Facebook Instagram X Whatsapp Linkedin PinterestCOMENTARII
Dorim ca platforma noastră să fie un spațiu al dialogului civilizat, al exprimării libere și al dezbaterilor bazate pe respect reciproc. Fiecare cititor are dreptul să își exprime opiniile, să critice, să argumenteze și să își susțină punctul de vedere, însă acest drept trebuie exercitat cu respectarea celorlalți participanți la discuție. Pentru menținerea unui mediu decent și echilibrat, nu sunt permise următoarele tipuri de comentarii: ...
Vezi regulamentul complet