7.7° Constanța
Curtea de Conturi a găsit un prejudiciu de peste 4,5 milioane de lei la Primăria Lumina. Cazul a ajuns în atenția DNA
Curtea de Conturi a găsit un prejudiciu de peste 4,5 milioane de lei la Primăria Lumina. Cazul a ajuns în atenția DNA
Facebook Instagram X Whatsapp Linkedin PinterestUn prejudiciu estimat la 4.559.047,87 lei apare în documentele Curții de Conturi privind sesizarea organelor de urmărire penală în cazul Primăriei Lumina. Camera de Conturi Constanța a înaintat cauza către Direcția Națională Anticorupție – Serviciul Teritorial Constanța, fiind indicată suspiciunea de abuz în serviciu. Sesizarea are la bază nereguli constatate în urma verificării situațiilor financiare și administrative aferente anului 2023, perioadă anterioară preluării mandatului de către actuala administrație. Actuala conducere a Primăriei susține că a luat măsurile necesare pentru remedierea problemelor identificate, însă procesul este unul de durată, având în vedere numărul mare de nereguli acumulate de-a lungul anilor.
Raportul de audit financiar nr. 4700 din 21 ianuarie 2025, întocmit de Camera de Conturi Constanța, a evidențiat numeroase nereguli în situațiile financiare ale Unității Administrativ-Teritoriale Comuna Lumina. Concluzia auditorilor a fost una severă: emiterea unei opinii contrare, ceea ce înseamnă că situațiile financiare nu ofereau o imagine fidelă asupra activelor și datoriilor comunei. Separat, evidența oficială a sesizărilor penale formulate de Curtea de Conturi în anul 2025 confirmă că, în cazul UAT Lumina, a fost transmisă o sesizare pentru abuz în serviciu către DNA Constanța, cu un prejudiciu estimat la peste 4,5 milioane de lei. Toate aceste constatări au ca reper situația administrativă și financiară aferentă anului 2023, nefiind vorba despre verificarea activității actualei administrații.
Prejudiciu estimat la peste 4,5 milioane de lei. Sesizarea a ajuns la DNA Constanța
Cea mai importantă informație din documentele oficiale este menționarea Unității Administrativ-Teritoriale Comuna Lumina în lista sesizărilor penale formulate de Curtea de Conturi în anul 2025. UATC Lumina apare la poziția 8, iar fapta indicată este „abuz în serviciu art. 297 CP raportat la art. 13² din Legea nr. 78/2000”. Pe aceeași poziție este precizat un prejudiciu estimat de 4.559.047,87 lei. Această încadrare și sumă sunt consemnate în documentele referitoare la verificările efectuate asupra activității din perioada analizată, nu asupra mandatului actualului primar.
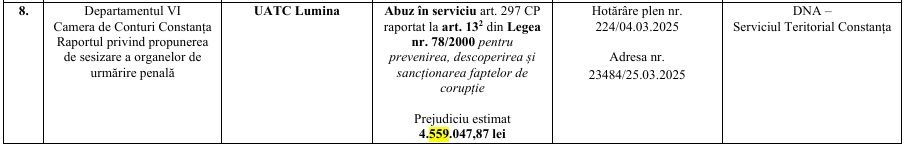 Prejudiciu estimat pentru UATC Lumina
Sesizarea a fost aprobată prin Hotărârea Plenului nr. 224 din 4 martie 2025, iar adresa de înaintare către organele de urmărire penală poartă numărul 23484 din 25 martie 2025. Destinatarul indicat de Curtea de Conturi este DNA – Serviciul Teritorial Constanța. Documentul nu oferă, în dreptul acestei poziții, detalii suplimentare despre persoanele vizate sau despre actele concrete care fac obiectul cercetărilor, ci consemnează încadrarea juridică, prejudiciul estimat și traseul sesizării.
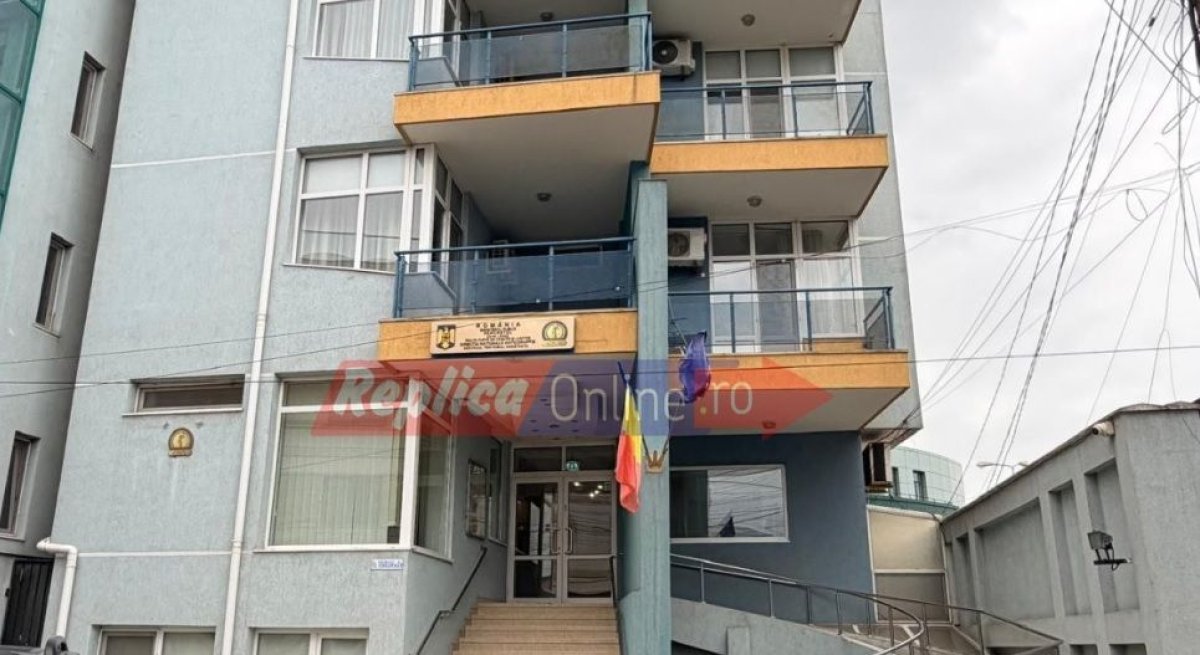 DNA Constanța
Este important de precizat că suma de 4.559.047,87 lei reprezintă un prejudiciu estimat, consemnat în documentul Curții de Conturi, nu o pagubă stabilită definitiv de o instanță. Cercetările organelor judiciare urmează să clarifice împrejurările, eventualele responsabilități și existența sau întinderea unui prejudiciu cert. De asemenea, perioada la care se referă constatările trebuie diferențiată de activitatea administrației instalate ulterior, care are responsabilitatea de a remedia deficiențele identificate și de a pune în aplicare recomandările instituțiilor de control.
Opinia contrară a auditorilor: situațiile financiare nu reflectau fidel patrimoniul comunei
Raportul de audit financiar nr. 4700 din 21 ianuarie 2025 privește situațiile financiare consolidate ale UATC Lumina pentru exercițiul financiar încheiat la 31 decembrie 2023. Verificarea a fost realizată de Curtea de Conturi a României, prin Camera de Conturi Constanța, iar situațiile financiare auditate au fost întocmite de administrația locală din perioada respectivă și aprobate de conducerea instituției de la acel moment, în calitate de ordonator principal de credite. În document sunt incluse și informațiile financiare ale Școlii Gimnaziale nr. 1 Lumina, Grădiniței cu Program Prelungit Lumina, Clubului Sportiv Lumina și Serviciului Public de Salubrizare.
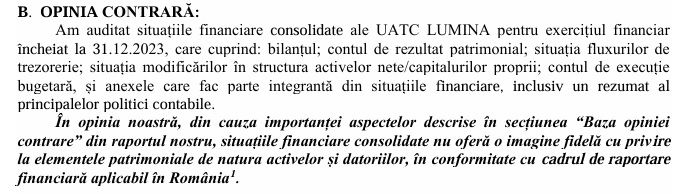 Facsimil din Raportul de audit financiar nr. 4700 din 21 ianuarie 2025
Concluzia auditorilor este una severă: situațiile financiare consolidate nu ofereau o imagine fidelă cu privire la elementele patrimoniale de natura activelor și datoriilor. Din acest motiv, Curtea de Conturi a emis o opinie contrară, explicând că erorile constatate au avut influențe semnificative și au produs denaturări generalizate. Nu este vorba, așadar, despre o singură înregistrare greșită sau despre o abatere izolată, ci despre mai multe categorii de probleme care, privite împreună, au afectat imaginea financiară a administrației locale în perioada auditată.
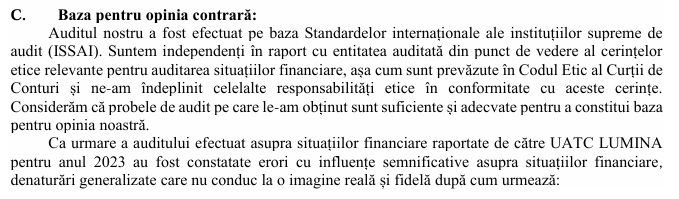 Facsimil din Raportul de audit financiar nr. 4700 din 21 ianuarie 2025
Auditorii au analizat atât evidențele fiscale și contabile, cât și modul în care au fost administrate bunurile comunei, contractele de concesiune și de vânzare a terenurilor, proiectele finanțate din fonduri europene sau naționale și obligațiile societății. Raportul consemnează deficiențe care au influențat direct situațiile financiare, dar și alte vulnerabilități privind controlul intern și respectarea obligațiilor administrative. Acestea sunt aspectele moștenite din activitatea administrativă anterioară, a căror remediere presupune verificări, documentare și intervenții administrative care nu pot fi realizate întotdeauna imediat.
Creanțe fiscale de peste jumătate de milion de lei, păstrate în evidențe fără justificare
Una dintre problemele care au influențat situațiile financiare privește modul în care Primăria Lumina a ținut evidența creanțelor fiscale cuvenite bugetului local în perioada verificată. Auditorii au constatat că în contabilitate au fost menținute sume de încasat de la contribuabili declarați insolvabili, de la societăți radiate sau transferate către alte organe fiscale, precum și creanțe dublate în anumite situații. În total, raportul indică un impact de 528.751 de lei, activele comunei fiind supradimensionate. Este una dintre deficiențele identificate în evidențele aferente anului 2023, care necesită corecturi și clarificări administrative.
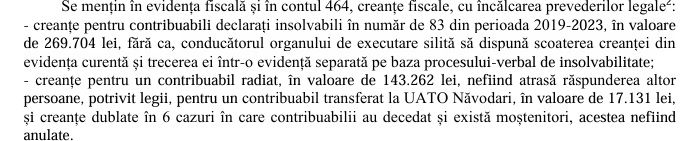 Facsimil din Raportul de audit financiar nr. 4700 din 21 ianuarie 2025
Mai exact, în evidențele fiscale figurau creanțe în valoare de 269.704 lei pentru 83 de contribuabili declarați insolvabili în perioada 2019–2023. Aceste sume nu fuseseră scoase din evidența curentă și trecute în evidența separată, potrivit procedurilor aplicabile. Auditorii au identificat și o creanță de 143.262 de lei aferentă unui contribuabil radiat, fără să fi fost atrasă răspunderea altor persoane, precum și o sumă de 17.131 de lei pentru un contribuabil transferat la o altă unitate administrativ-teritorială. La acestea s-au adăugat șase cazuri în care creanțele fuseseră dublate, deși contribuabilii decedaseră și aveau moștenitori.
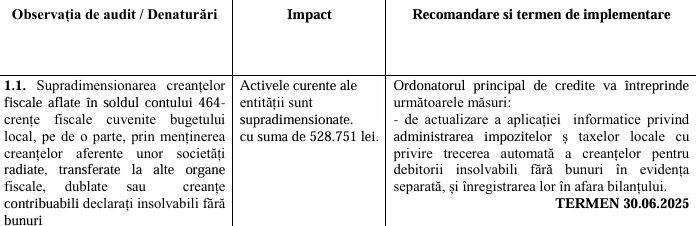 Facsimil din Raportul de audit financiar nr. 4700 din 21 ianuarie 2025
Prin urmare, în contabilitatea administrației apăreau sume de încasat care nu mai erau reflectate corect din punct de vedere fiscal. Curtea de Conturi a recomandat actualizarea aplicației informatice utilizate pentru administrarea impozitelor și taxelor locale, astfel încât creanțele contribuabililor insolvabili fără bunuri să fie trecute în evidența separată, precum și clarificarea și corectarea situației fiecărui debitor. Termenul de implementare indicat în raport pentru această măsură a fost 30 iunie 2025.
Nereguli în evidența proiectelor și administrarea contractelor de concesiune
Auditorii au constatat că Primăria nu a înregistrat la timp în contabilitate sumele solicitate la rambursare pentru proiectele finanțate din fonduri europene și naționale. În cazul a șapte proiecte, suma de 1.359.543,29 lei a fost înregistrată direct în contul de disponibil, la momentul încasării, fără evidențierea prealabilă a drepturilor de primit de la autoritățile de management. Practica a dus la subdimensionarea veniturilor bugetului local, iar Curtea de Conturi a recomandat corectarea evidenței contabile și corelarea documentelor între compartimente.
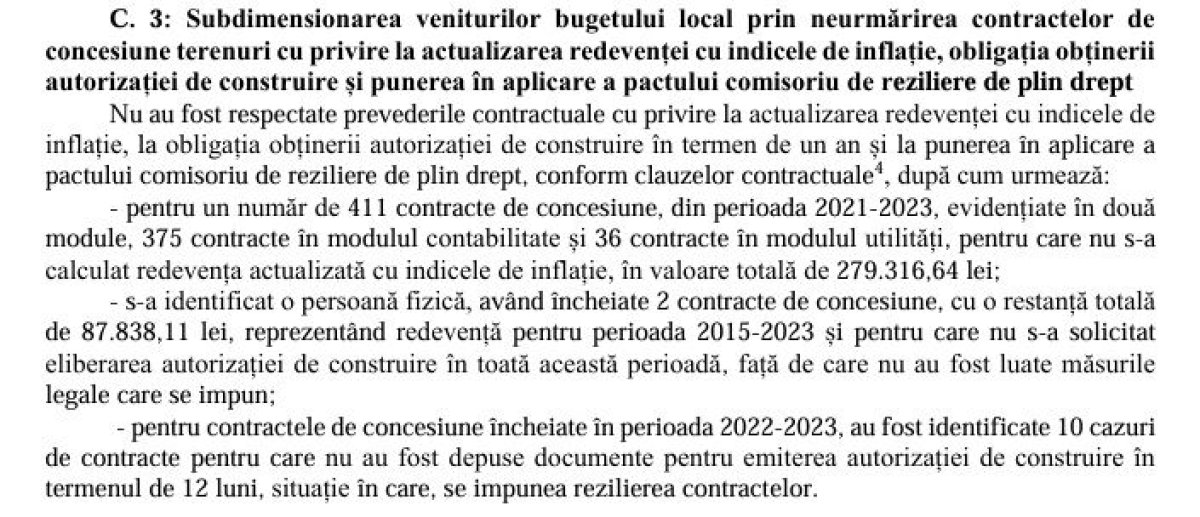 Facsimil din Raportul de audit financiar nr. 4700 din 21 ianuarie 2025
O altă problemă a vizat administrarea contractelor de concesiune. În perioada 2021–2023, pentru 411 contracte nu au fost actualizate redevențele cu indicele de inflație, impactul financiar fiind de 279.316,64 lei. Auditorii au mai semnalat restanțe de 87.838,11 lei acumulate de un concesionar, precum și zece contracte pentru care nu au fost depuse documentele necesare obținerii autorizațiilor de construire în termenul contractual. Curtea de Conturi a cerut actualizarea și urmărirea redevențelor, precum și aplicarea clauzelor contractuale în cazurile de nerespectare a obligațiilor.
Nereguli în evidența terenurilor, patrimoniului și cheltuielilor Primăriei
În cazul a șase contracte de vânzare a terenurilor în rate, facturarea nu se făcea conform graficelor de plată, iar veniturile erau înregistrate doar la încasarea banilor, impactul asupra bugetului local fiind de 93.853,29 lei. Auditorii au atras atenția că această practică împiedica urmărirea restanțelor și aplicarea clauzelor contractuale. Totodată, în evidența patrimoniului au fost descoperite terenuri fără valoare contabilă sau evaluate la sume foarte mici, inclusiv 14 terenuri din domeniul public fără valoare și alte 14 evaluate între 76 și 2.200 de lei. Au fost semnalate și diferențe între inventarul domeniului public și evidența contabilă, precum și lipsa unor documente care să ateste clar situația juridică a bunurilor.
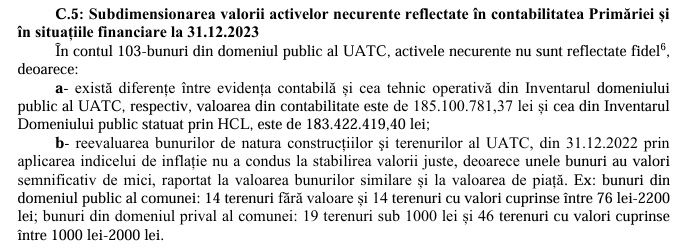 Facsimil din Raportul de audit financiar nr. 4700 din 21 ianuarie 2025
Alte nereguli au vizat contabilizarea datoriilor și raportarea cheltuielilor de personal. Auditorii au calculat un impact de 1.383.707,70 lei în cazul datoriilor înregistrate necorespunzător, printre probleme numărându-se taxe de participare la licitații nevirate în conturile corespunzătoare, sume datorate unor instituții și avansuri primite pentru proiecte care nu fuseseră evidențiate corect. De asemenea, în anul 2023, cheltuieli de personal în valoare de 249.019 lei, reprezentând majorări salariale, sporuri și indemnizații, au fost încadrate la articole bugetare nepotrivite. Curtea de Conturi a recomandat corectarea evidențelor contabile, reevaluarea bunurilor, urmărirea ratelor și restanțelor, precum și încadrarea cheltuielilor în funcție de natura lor reală.
Probleme în proiectele de investiții, administrarea firmei locale și activitatea de audit intern
Curtea de Conturi a semnalat probleme și în derularea proiectelor de investiții ale comunei Lumina. În cazul proiectului LESS („Little Energy Super Stars"- Micii Super Eroi ai Energiei), auditorii au identificat două devize diferite pentru aceeași investiție, de 1,92 milioane de lei, respectiv 2,35 milioane de lei, ambele peste valoarea aprobată inițial.
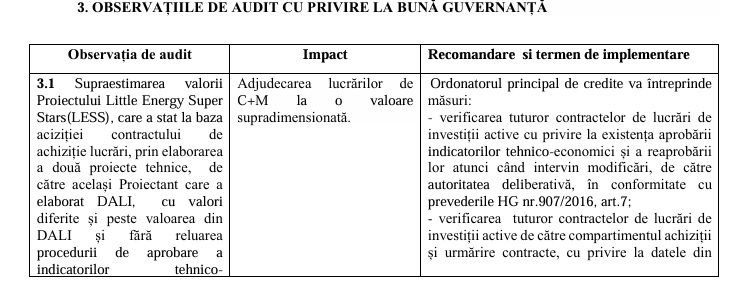 Facsimil din Raportul de audit financiar nr. 4700 din 21 ianuarie 2025
Alte deficiențe au fost constatate în administrarea societății Gospodărie Lumina SRL și în activitatea de control intern. Consiliul Local nu înregistrase la Registrul Comerțului două hotărâri privind societatea, nu aprobase situațiile financiare și bugetele pentru 2023 și 2024, iar suma de 4.389 de lei rămasă în casieria firmei nu fusese virată la trezorerie din martie 2024. În ceea ce privește auditul intern, în perioada 2020–2023 fuseseră verificate doar șapte dintre cele 15 activități ale instituției. Mai mult, patru măsuri dintr-o decizie de control din 2017 și alte 15 dintr-o decizie din 2020 rămăseseră implementate doar parțial, semn că unele dintre deficiențele semnalate în anii anteriori nu fuseseră remediate integral. Aceste aspecte arată că o parte dintre probleme au o vechime considerabilă și că soluționarea lor presupune un efort instituțional care depășește simpla corectare a unor înregistrări contabile.
Actuala administrație susține că a luat măsuri pentru remedierea problemelor
Contactat pentru un punct de vedere referitor la constatările Curții de Conturi și la situația prezentată în documentele oficiale, actualul primar al comunei Lumina, Daniel-Emilian Mantea, ne-a comunicat că Primăria a luat măsurile necesare pentru remedierea problemelor identificate și pentru soluționarea deficiențelor rămase din perioadele anterioare.
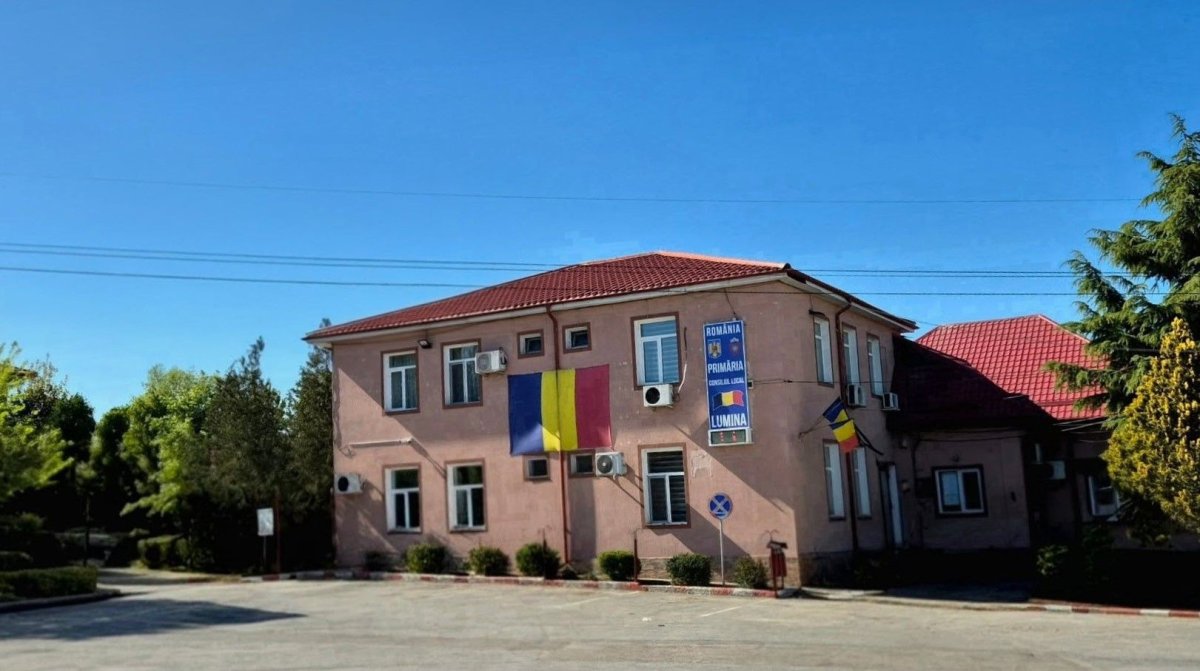 Primăria comunei Lumina
Primarul a precizat că procesul este unul de durată, având în vedere numărul mare de nereguli acumulate în trecut, complexitatea situațiilor administrative și contabile, precum și necesitatea verificării și corectării documentelor aferente. Actuala administrație susține că se implică în rezolvarea problemelor semnalate și în aplicarea măsurilor necesare pentru ca evidențele financiare și patrimoniul comunei să fie aduse în concordanță cu prevederile legale.
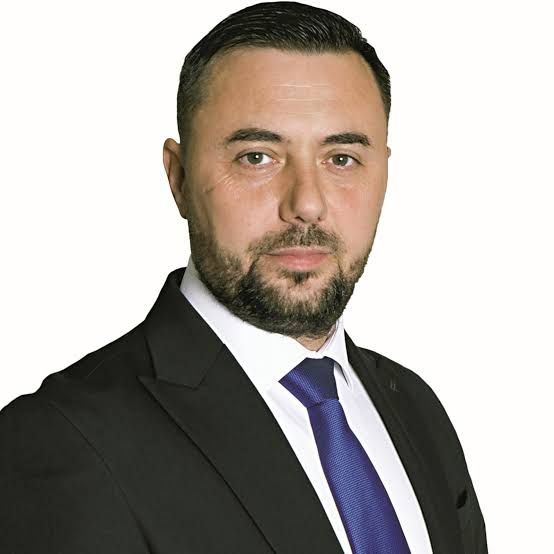 Daniel-Emilian Mantea
Un capitol care se întinde pe o perioadă lungă de timp
Clarificarea prejudiciului estimat și a împrejurărilor care au dus la sesizarea DNA va depinde de verificările procurorilor, în timp ce măsurile de remediere rămân esențiale pentru corectarea deficiențelor semnalate. Actuala administrație are în față un proces complex, care presupune verificarea situațiilor existente, actualizarea evidențelor și recuperarea eventualelor sume datorate bugetului local.
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp
Ti-a placut articolul?
Facebook Instagram X Whatsapp Linkedin PinterestCOMENTARII
Dorim ca platforma noastră să fie un spațiu al dialogului civilizat, al exprimării libere și al dezbaterilor bazate pe respect reciproc. Fiecare cititor are dreptul să își exprime opiniile, să critice, să argumenteze și să își susțină punctul de vedere, însă acest drept trebuie exercitat cu respectarea celorlalți participanți la discuție. Pentru menținerea unui mediu decent și echilibrat, nu sunt permise următoarele tipuri de comentarii: ...
Vezi regulamentul complet