14° Constanța
Lovitură devastatoare pentru COSCO, din Portul Constanța! ANAF l-a ”demolat” în instanță pe gigantul chinez care a evitat plata TVA-ului în România
Lovitură devastatoare pentru COSCO, din Portul Constanța! ANAF l-a ”demolat” în instanță pe gigantul chinez care a evitat plata TVA-ului în România
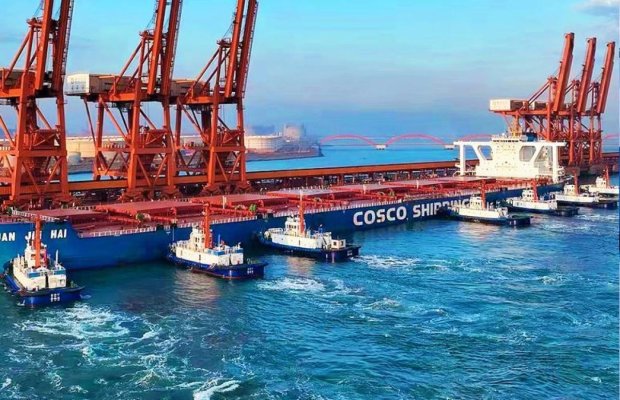
Facebook Instagram X Whatsapp Linkedin PinterestSocietatea Cosco Romanian Shipping and Trading, controlată de colosul de stat chinez din domeniul transporturilor maritime, a primit o lovitură fiscală de proporții chiar în fieful său din Constanța. În urma unui control, autoritățile fiscale au reîncadrat o serie de operațiuni financiare derulate prin intermediul unor case de expediție, stabilind că societatea a evitat plata Taxei pe Valoarea Adăugată (TVA). Nota de plată lăsată de Fisc - peste 582.000 de lei TVA stabilit suplimentar, plus obligarea societății de a colecta alte 437.000 de lei pentru perioadele ulterioare. În total, o reîncadrare de peste 1 milion de lei pe care gigantul cu acționariat chinez încearcă acum cu disperare să o blocheze în instanță, acuzând Fiscul de abuz.
Societatea Cosco Romanian Shipping and Trading, cu acționariat chinez, a făcut obiectul inspecției fiscale privind TVA aferentă perioadei 01.06.2017-31.01.2022. În raportul de inspecție fiscală, s-a reținut că în perioada 29.06.2017 – 16.07.2020, societatea a aplicat regimul de scutire pentru operațiunile prevăzute la art. 294 alin. (1) lit. c) din Legea nr. 227/2015 privind Codul fiscal (C.fisc.), deşi prestările de serviciu nu erau furnizate direct exportatorului sau destinatarului bunurilor exportate.
În termeni simpli, art. 294 spune că dacă prestezi anumite servicii pentru o marfă care pleacă din UE, nu trebuie să adaugi TVA pe factură, iar în același timp îți păstrezi dreptul de a-ți deduce TVA-ul pentru cumpărăturile firmei tale. Pentru ca factura ta să fie emisă legal fără TVA, serviciul tău trebuie să fie legat direct de exportul bunurilor.
Astfel că organele de inspecție fiscală au aplicat regimul de taxare a TVA prevăzut de Hotărârea CJUE şi au stabilit TVA suplimentar în sumă de 582.510 lei, baza de impozitare fiind de 3.065.842 lei. Societatea facturează prestări servicii de transport către case de expediţie, fără să fie prestate direct către exportator/destinatarul bunurilor, astfel cum prevede art. 294 alin. (1) lit. c) din Codul fiscal. Adică, compania din Portul Constanța avea un contract comercial strict cu o firmă intermediară - casa de expediții. Din acest motiv, serviciul este considerat un transport intern obișnuit pe teritoriul României sau al UE făcut pentru un terț, deci se facturează obligatoriu cu TVA.
În trecut, inspectorii fiscali din România acceptau scutirea pentru orice verigă dintr-un lanț de transport, atât timp cât marfa ieșea din Uniunea Europeană și existau documentele vamale. Lucrurile s-au schimbat radical în urma unei decizii istorice a Curții de Justiție a Uniunii Europene, care a devenit obligatorie și în România.
Așadar, inspectorii au descoperit că societatea ocolea cota standard de TVA de 19% aplicând ilegal un regim de scutire dedicat exclusiv exporturilor. Cu alte cuvinte, COSCO e acuzată că nu lucra direct cu exportatorii sau destinatarii reali ai mărfurilor, ci factura serviciile către o rețea de case de expediție românești care acționau ca intermediari. Fiscul a aplicat la sânge o armă juridică devastatoare: o hotărâre CJUE care stipulează clar că scutirea de TVA se prăbușește dacă serviciul de transport nu este prestat direct către cel care exportă sau importă bunurile. Serviciile făcute pentru intermediari se taxează normal.
Probele zdrobitoare: COSCO știa că încalcă legea, dar a semnat?
Inspectorii ANAF au descoperit o clauză-capcană introdusă chiar de COSCO în contractele cu casele de expediție românești: „În cazul în care clientul (casa de expediții) nu este exportatorul sau destinatarul din declarația vamală (...), facturarea serviciilor se va face cu TVA, conform legislației fiscale românești.”
Deși aveau această clauză pe masă, iar în documentele de transport (scrisori de trăsură, facturi) beneficiarul era doar casa de expediție locală pe rute exclusiv interne, COSCO a trecut peste reguli și a tăiat facturi cu „Zero TVA”, spune ANAF, pe o bază de impozitare uriașă, de 3.065.842 lei.
Apărarea gigantului chinez: Fumigene juridice și acuzații de abuz la adresa ANAF
Compania COSCO Romanian Shipping and Trading SRL a declanșat un atac juridic agresiv împotriva Deciziei de impunere. Avocații firmei acuză ANAF de „retroactivitate” și susțin că inspectorii au schimbat regulile în timpul jocului, ignorând vechile ordine de ministru (OMFP) pentru a aplica forțat decizia strictă a instanței de la Luxemburg.
Apreciază că, organul fiscal nu poate nega faptul că anterior se aplicau prevederile OMFP 103/2016, care erau obligatorii pentru toți agenții economici. Potrivit art. 146 alin. (1) lit. e) din Directiva TVA, statele membre scutesc prestarea de servicii, inclusiv transportul și operațiunile accesorii acestuia, dar exceptând prestarea de servicii scutite în conformitate cu articolele 132 și 135, atunci când acestea sunt legate direct de exportul de bunuri. Aceste prevederi ale Directivei TVA au fost transpuse întocmai în legislația fiscală națională post aderare, fiind preluate în legislația actuală prin art. 294 alin. (1) lit. c) din Codul fiscal. Astfel, conform art. 294 alin. (1) lit. c) din Codul fiscal, sunt scutite de taxă prestările de servicii, inclusiv transportul și serviciile accesorii transportului, altele decât cele prevăzute la art. 292, legate direct de exportul de bunuri.
Precizează că, până la data modificării intervenite, legislația națională nu limita aplicarea scutirii numai în cazul facturării serviciilor în beneficiul direct al exportatorului sau al destinatarului bunurilor.
În ciuda arsenalului de scuze și a sutelor de facturi depuse pentru a demonstra traseul mărfurilor către China, inspectorii fiscali au rămas neclintiți. La fel și judecătorii, care au respins, pe 2. aprilie a.c., contestația formulată de apărătorii companiei, însă războiul continuă la Curtea de Apel, contestând soluția primei instanțe.

COSCO SHIPPING (Europe) GmbH a fost fondată la 15 februarie 1989 în Hamburg, Germania, fiind prima companie de management regional înființată în afara Chinei de către Grupul COSCO. Administrarea activității companiei se extinde din Europa până în Africa de Nord, Marea Mediterană și regiunea din lungul Mării Negre, acoperind în total 64 de țări. Sfera de activitate cuprinde transportul de containere, transportul de mărfuri generale (break bulk), servicii logistice, operațiuni terminale, servicii tehnice navale și furnizarea de combustibil pentru nave, printre altele.
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp