10.4° Constanța
S-a terminat cu evaziunea fiscală! Orice factură trebuie încărcată în sistemul e-factura. Video
S-a terminat cu evaziunea fiscală! Orice factură trebuie încărcată în sistemul e-factura. Video
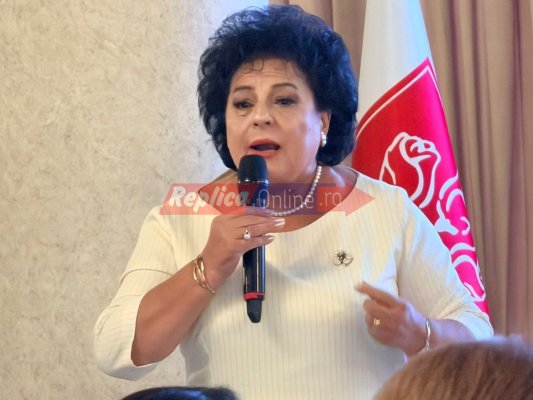
Facebook Instagram X Whatsapp Linkedin PinterestPentru anul 2025 au fost efectuate mai multe modificări în sistemul fiscal din României. Șeful Serviciului de Asistență și Îndrumare Contribuabili din cadrul ANAF Constanța, Zoița Costea, a declarat în cadrul unui interviu acordat cotidianului Replica de Constanța că de la 1 ianuarie 2025 absolut toate facturile trebuie încărcate în sistemul e-factura. De asemenea, aceasta a vorbit și despre fișa standard de control, cadrul legislativ pentru firmele de agenturare și reducerea plafonului microîntreprinderilor la 250.000 de euro.
 Zoița Costea
Anul 2025 vine cu o serie de modificări în ceea ce privește fiscalitatea. Fie că vorbim despre persoane fizice sau juridice, noile modificări legislative se referă la toate categoriile. Pentru unii înseamnă simplificare, pentru alții poate însemna puțin mai multă bătaie de cap. Potrivit modificărilor legislative, începând cu 1 ianuarie 2025 toate tipurile de agenți economici din România au obligația depunerii fișierului standard de control, sau cum este cunoscută de cei mai mulți, declarația 406. Șeful Serviciului de Asistență și Îndrumare Contribuabili din cadrul ANAF Constanța, Zoița Costea, a declarat pentru Replica de Constanța că singurii care nu depun această declarație sunt PFA-urile, Asociațiile Familiale și Întreprinderile Individuale.
„Fișierul standard de control este o metodă electronică de transmitere a informațiilor financiar contabile de la firma către Agenția Națională de Administrare Fiscală. Mai exact, vorbim despre un fișier care conține informații contabile cum ar fi facturile primite, facturile emise, informații cu privire la încasări, plăți, stoc-uri și orice alte informații financiare relevante. Acest fișier este cunoscut de către contribuabili sub forma declarației 406 așa cum o descarcă ei ca și formular de pe site-ul ANAF. Obligația depunerii acestei declarații a intervenit prima oară la 1 ianuarie 2022 doar pentru marii contribuabili. La 1 ianuarie 2023 ea fost obligatorie și pentru contribuabilii mijlocii pentru ca de 1 ianuarie 2025 să fie obligatorie și pentru contribuabilii mici. Pe lângă contribuabilii mici, tot de la 1 ianuarie 2025 au obligația de a depune această declarație și contribuabilii nerezidenți care sunt înregistrați în scopuri de TVA în România. Putem spune că începând cu 1 ianuarie 2025 cam toate tipurile de agenți economici trebuie să depună acest fișier standard de control, sau cum este cunoscută declarația 406. Nu au obligația să depună acest fișier standard de control de la 1 ianuarie 2025 persoanele fizice autorizate a căror impunere este contabilitatea în partidă simplă, întreprinderile individuale, asociațiile familiale, cabinetele individuale de notari, de avocatură“, a declarat Zoița Costea.
Video 1:
Constanța, spre deosebire de alte județe are și un tip aparte de activități economice. Este vorba despre firmele de agenturare. Potrivit Zoiței Costea, problemele acestor agenți economici au un specific aparte iar problemele lor au rezolvări punctuale.
„Dacă vorbim despre informații cu caracter fiscal general în legătură cu modul în care aceștia trebuie să procedeze pentru a beneficia de un drept fiscal sau pentru a se conforma unei obligații declarative sau de plată, nu numai firmele de contabilitate pot cere informații, ci orice alt contribuabil poate solicita informații la structurile de asistență din cadrul ANAF. Când vorbim despre date fiscale exacte, acestea sunt oferite de reprezentanții ANAF în funcție de fiecare caz în parte. Sunt situații când se pot oferi informații și soluții imediate, dar sunt și situații când angajații ANAF au nevoie de o perioadă pentru documentare pentru a putea oferi un răspuns cât mai complet“, a afirmat Zoița Costea.
Cea mai semnificativă modificare de legislație se referă la microîntreprinderi. Scăderea plafonului de la 500.000 la 250.000 de euro pentru a beneficia de impozitarea ca microîntreprindere poate pune probleme serioase celor care erau acționari și în alte astfel de societăți.
„Începând cu 1 ianuarie 2025 plafonul, pentru microîntreprinderi a fost scăzut de la 500.000 de euro la 250.000 de euro. Veniturile luate în calcul sunt cele realizate la 31 decembrie 2024. Dacă până în anul 2023 puteam să avem mai multe microîntreprinderi, începând cu anul 2024 legiuitorul a spus că nu putem avea decât o microîntreprindere. O altă noutate este aceea că veniturile obținute de o societate, care este plătitoare de impozite ca microîntreprindere, și care are mai mult de 25% din acțiuni la alte societăți, se cumulează. Dacă veniturile cumulate depășesc 250.000 de euro atunci se trece la o altă formă de impozitare, adică la impozitul pe profit. Dacă numărul de participațiuni este mai mic de 25% atunci veniturile nu se cumulează“, a explicat Zoița Costea.
Video 2:
Persoanele care obțin venituri din chirii nu vor mai depune din acest an declarația estimativă. Ei au însă obligația depunerii anul viitor a declarației cu veniturile realizate în acest an.
„Pentru veniturile realizate în anul 2024, și vorbim aici despre cei care au încheiate contractele în valută, au obligația depunerii declarației unice. Începând cu 1 ianuarie 2025 acest formular a fost simplificat fiind eliminat capitolul doi de venituri estimate, astfel încât contribuabilii care realizează venituri din chirii pe anul în curs au obligația să declare aceste venituri în anul următor celui de realizare al venitului. Practic a fost eliminată depunerea declarațiilor cu venituri estimate. Aici mai avem o situație pentru contractele încheiate între o persoană fizică și o persoană juridică. Cu alte cuvinte, persoana fizică care închiriază unei persoane juridice nu trebuie să mai depună nici o declarație întrucât obligația este a persoanei juridice de a reține la sursă impozitul și al vira către stat. Astfel, persoana juridică are obligația să declare până pe data de 25 a lunii următoare impozitul reținut la sursă. Totuși trebuie menționat că persoanele fizice au obligația să înregistreze la ANAF contractele de închiriere“, a mai spus Zoița Costea.
După aproximativ doi ani de la implementare, sistemul e-factura este de la 1 ianuarie 2025 obligatoriu pentru toți agenții economici.
„Sistemul e-factura este funcțional și am observat că există din ce în ce mai puține nelămuriri privind acest sistem. Dacă la început aveam foarte multe întrebări pe această temă în ultima vreme nu au mai fost. Ca și noutate pentru anul 2025 este extinderea și către persoanele fizice. Practic, din acest an există obligația încărcării și a facturilor emise către persoanele fizice. Tot de la 1 ianuarie 2025 este obligatoriu să încărcăm și facturile simplificate. Ne referim aici la facturile până la 100 de euro care nu era obligatoriu să le introduci în sistem. S-a reglementat cumva în sensul că încărcarea facturilor în sistem se face doar pentru facturile cu locul livrării/prestării în România. Cele care nu fac obiectul taxei pe valoare adăugată nu se încarcă în acest sistem“, a concluzionat Zoița Costea.
Video 3:
Interviul integral îl puteți urmări în materialul VIDEO de mai jos:
.
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp