11.2° Constanța
Scut împotriva creditelor-fantomă. Cum vor fi protejați românii executați silit după ce li s-a furat identitatea
Scut împotriva creditelor-fantomă. Cum vor fi protejați românii executați silit după ce li s-a furat identitatea
Facebook Instagram X Whatsapp Linkedin Pinterest„Ești la un simplu click distanță de banii de care ai nevoie. Ai banii în 3 ore!” E reclama tipică a Instituțiilor Financiare Nebancare (IFN) care vând bani multor români aflați într-o situație disperată, mai ales celor care nu au acces la bănci, din pricina istoricului negativ de creditare. Banii vin în trei ore, dar drumul în vederea restituirii e lung și anevoios din pricina dobânzilor exorbitante. Dobânda anuală, la unele IFN-uri, este de peste 400 %, comparativ cu 10, 11 sau 14 % cât solicită băncile. Cele mai multe IFN-uri oferă credite doar în baza buletinului, fără să solicite alte documente, însă în viitorul apropiat, acest gen de împrumuturi pe baza buletinului vor dispărea, în urma unui proiect de lege inițiat de senatorii Remus Negoi și Cynthia Păun.
Digitalizarea accelerată a serviciilor financiare aduce în prim-plan noi vulnerabilități legate de securitatea identității. Pe măsură ce platformele de creditare online permit obținerea de împrumuturi în doar câteva minute, crește alarmant și numărul cetățenilor care se trezesc executați silit pentru datorii pe care nu le-au contractat niciodată. O inițiativă parlamentară recentă își propune să schimbe radical regulile jocului și să protejeze păgubiții.
Proiectul de lege a fost depus oficial în Parlament de către senatorul Remus Negoi și colega sa, Cynthia Păun. Inițiativa mută întreaga povară juridică și financiară de pe umerii cetățenilor abuzați direct în responsabilitatea băncilor și a Instituțiilor Financiare Nebancare (IFN).
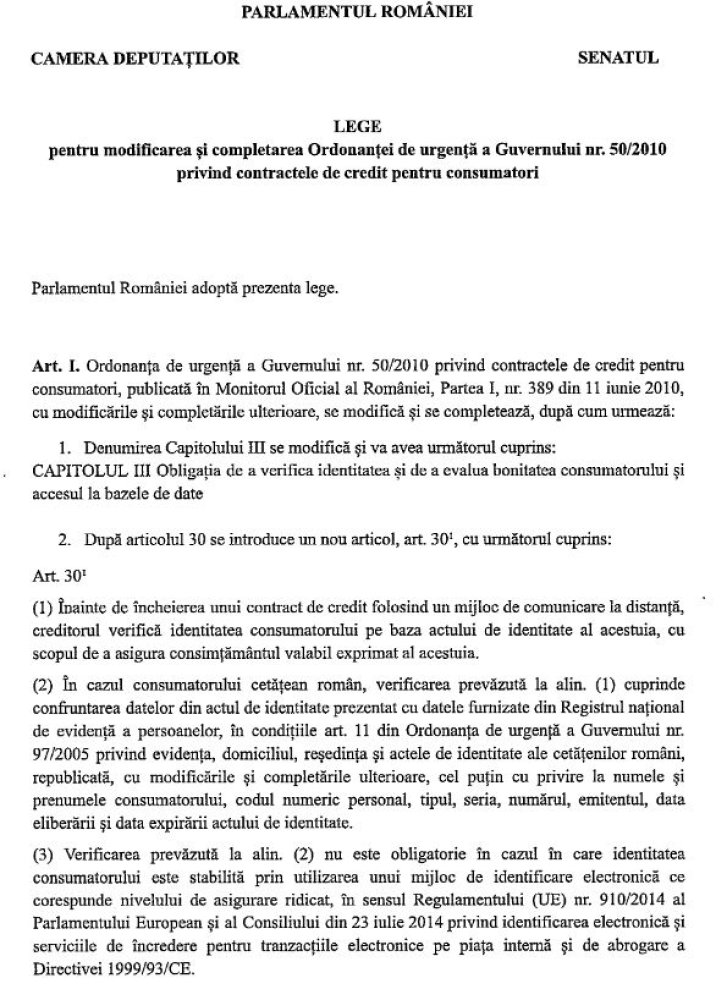 proiectul de lege
Modificarea legislativă vizează direct cadrul de reglementare a protecției consumatorilor împotriva abuzurilor financiare. Propunerea depusă la Parlament urmărește să oblige instituțiile financiare să utilizeze responsabil bazele de date statale și verificările biometrice pentru a valida identitatea solicitanților, punând capăt creditelor luate la distanță doar cu o copie simplă de buletin.
Ce prevede inițiativa parlamentară împotriva creditelor-fantomă?
Principala modificare adusă de echipa parlamentară formată din Remus Negoi și Cynthia Păun vizează situațiile în care o persoană ajunge să fie executată silit din cauza utilizării abuzive a unei fotografii a actului său de identitate. Problemele majore au fost întâlnite la Instituțiile Financiare Nebancare (IFN), acolo unde au fost depistate cele mai mari vulnerabilități din piață.
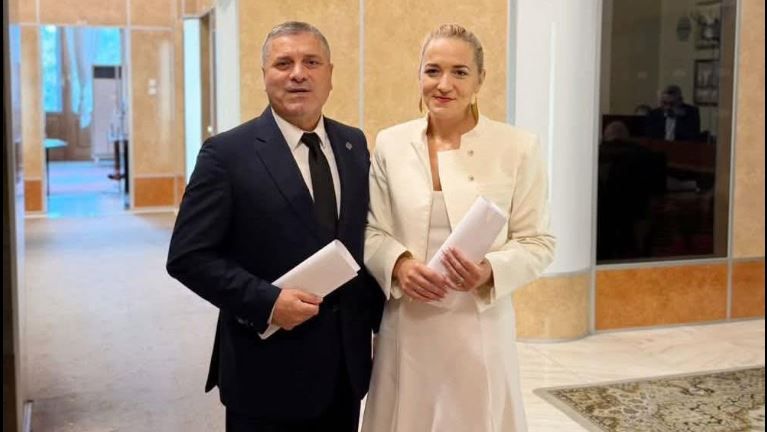 Remus Negoi și Cynthia Păun
Conform proiectului, dacă o firmă de credite nu poate dovedi cu acte clare că a verificat riguros identitatea reală a celui care a solicitat împrumutul, aceasta își pierde dreptul de a pretinde banii de la victima furtului de identitate. În plus, instituția financiară va fi obligată prin lege să curețe imediat numele păgubitului din evidențele Biroului de Credit.
Pe lângă buletinul propriu-zis, noua reglementare introduce verificarea obligatorie a fizionomiei în online.
Până acum se cerea doar o copie simplă după buletin, însă noul filtru va obliga solicitantul să treacă printr-o procedură similară cu cea de la obținerea vizelor pe internet, unde te filmezi mișcând capul la stânga și la dreapta pentru ca imaginile să fie compatibile.
Senatorul USR de Constanța, Remus Negoi, a adăugat: „Au venit mai multe persoane și am discutat cu ei la Parlament și ne-au povestit treburile astea. Dar bine, ei pățiseră doar cu IFN-urile. Noi am surprins trei componente care nu erau acoperite până în momentul acesta de lege. Și verificarea acestor chestiuni ține de ANPC, de protecția consumatorului.”
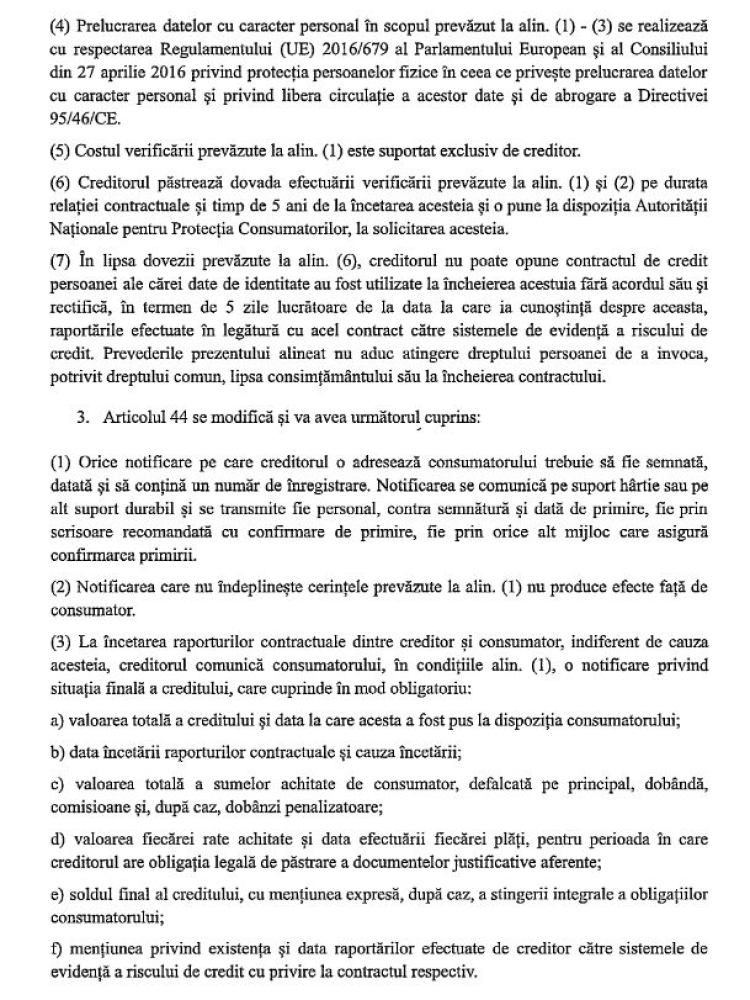 proiectul de lege
Pentru a preveni aprobarea automată a creditelor frauduloase, proiectul instituie obligativitatea ca toți creditorii să interogheze baza de date a Direcției pentru Evidența Persoanelor înainte de semnarea oricărui contract.
Cele trei componente care blochează abuzurile financiare
Noua inițiativă legislativă vine să acopere în mod direct trei vulnerabilități majore din piață care până în acest moment nu erau reglementate prin lege. Datele transmise de Protecția Consumatorului (ANPC) arată că lipsa unor reguli clare a lăsat cale liberă abuzurilor, transformând creditarea online și recuperarea de creanțe într-un adevărat câmp minat pentru debitori.
Prima componentă reglementează identificarea solicitantului în online, punând capăt epocii în care banii se acordau doar pe baza unei simple copii de buletin trimise pe internet. Proiectul introduce obligativitatea scanării biometrice, printr-o procedură video similară celei de la obținerea vizelor online, unde solicitantul se filmează mișcând capul la stânga și la dreapta pentru ca fizionomia reală să fie compatibilă cu actul.
Remus Negoi a explicat: „S-a întâmplat ca unele persoane să ia credite în numele altor persoane, ca să-i numim așa, au primit popriri pe conturi și stau să se judece acum, să vadă de ce li s-a întâmplat lucrul ăsta. Bun, asta este prima componentă, verificarea identității solicitantului atunci când dorește un credit online.”
 Cynthia Păun
A doua componentă elimină capcana ratelor ascunse și a resturilor de plată fictive de la finalul contractului, o problemă sistemică ce lovește grav sectorul IFN-urilor, dar și marile bănci unde clienții sunt lăsați să aștepte adeverințele cu lunile.
Legea obligă creditorii ca, la stingerea datoriei, să trimită din oficiu o notificare oficială prin scrisoare recomandată. Senatorul a subliniat importanța acestui document: „La momentul în care mi se termină creditul, eu trebuie să fiu notificat de către compania creditoare, de către în speță de IFN sau societatea bancară, ce rate am plătit, la ce dobânzi, cât mai am, dacă mai am de plată, sau dacă nu mai am de plată, la ce dată mi s-a stins efectiv creditul. Pentru că s-au întâmplat cazuri în care debitorii și-au plătit creditele și s-au trezit la sfârșitul perioadei... dar după un timp s-au trezit la fel, că mai au resturi de 5 lei, de 6 lei, de 100 lei și așa mai departe, dar nu au fost notificați la sfârșitul perioadei contractuale că li s-a încheiat creditul. Atunci a apărut problema asta, de ce să nu-l notifici și notificarea să se facă cu o scrisoare oficială.”
A treia componentă pune barieră în fața mafiei recuperatorilor de creanțe și a datoriilor vândute pe ascuns. Inspectorii ANPC au reclamat nenumărate situații în care IFN-urile își transmiteau dosarele în cascadă, fără știrea debitorului, oamenii trezindu-se executați de firme fantomă de care nu auziseră în viața lor.
Prin noul text de lege, în cazul în care o datorie este vândută unei firme de recuperare, cetățeanul trebuie să fie informat oficial în termen de cel mult zece zile. Până la momentul în care notificarea ajunge efectiv la debitor, nicio firmă de recuperare nu are dreptul legal de a contacta telefonic persoana respectivă, de a aplica penalități sau de a percepe comisioane. Remus Negoi a dezvăluit dimensiunea dezastrului din teren: „În cascadă s-au transmis toate creanțele astea și de nu mai știau, cred că nici ei nu mai știau cui au dat. S-au trezit debitorii că plătesc același credit de nu știu câte ori, sau în fine, datoria rămasă o plătesc de nu știu câte ori la nu știu câte societăți care aveau creanța asta. Deci cele trei componente mari le-am reglementat. Eu sunt convins că nu o să existe rezistență din partea niciunui actor politic și o să potențeze societatea noastră.”
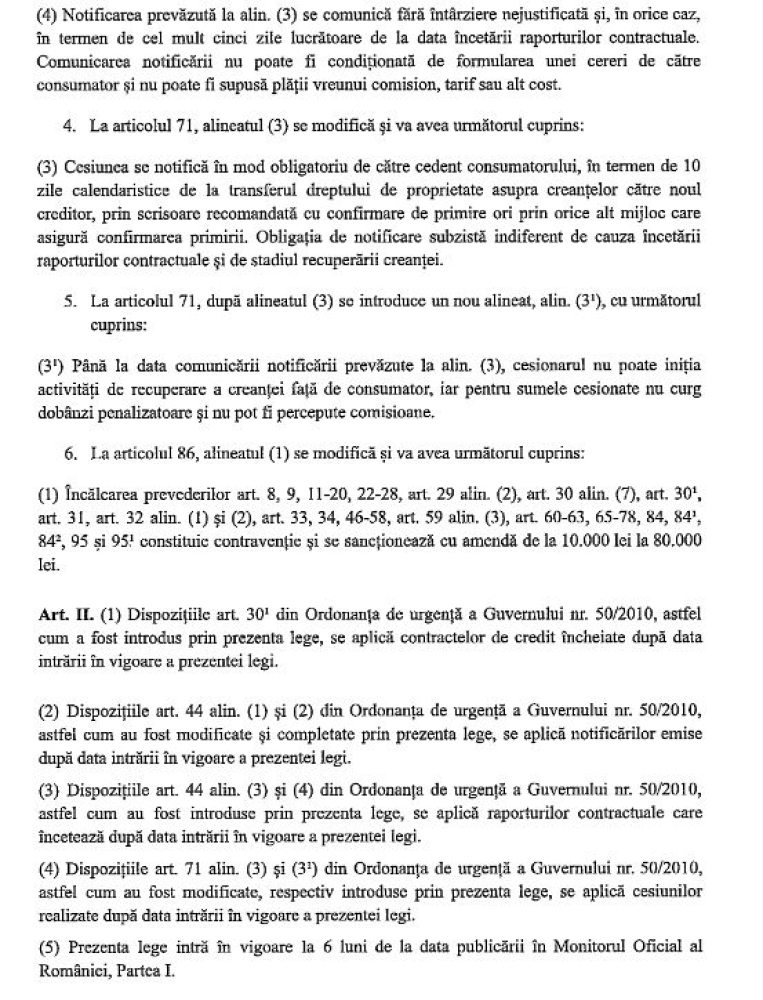 proiectul de lege
Tranziția către servicii financiare complet digitalizate nu mai poate continua pe spatele și pe riscul cetățenilor de rând. Acest nou proiect de lege arată clar că epoca în care băncile și IFN-urile virau sume de bani la distanță doar pe baza unei simple poze de buletin, lăsând ulterior victimele furturilor de identitate să se bată ani de zile prin instanțe, a ajuns la final.
Impunerea scanării biometrice video, obligativitatea notificărilor oficiale la stingerea ratelor și blocarea vânzărilor de datorii în cascadă reprezintă un scut de protecție vital pentru consumatori.
Din moment ce tehnologia le permite companiilor financiare să aprobe un credit pe telefon în doar zece minute, este absolut firesc ca aceleași standarde de rapiditate și responsabilitate să fie aplicate și la verificarea identității sau la eliberarea documentelor finale.
Mingea se află acum în curtea comisiilor parlamentare, însă semnalul transmis pieței este unul de toleranță zero, cine vrea să facă profit din creditarea rapidă va trebui să garanteze, pe proprii bani, siguranța totală a fiecărui contract.
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp