11.9° Constanța
Capcana în care cad șoferii care mint asigurătorii: Cum transformă tehnologia o daună CASCO într-un dosar penal!
Capcana în care cad șoferii care mint asigurătorii: Cum transformă tehnologia o daună CASCO într-un dosar penal!
Facebook Instagram X Whatsapp Linkedin PinterestUnii șoferi își fac poliță CASCO și, spre finalul perioadei de asigurare, încearcă să „rezolve“ prin ea și probleme care nu au apărut exact așa cum sunt declarate. O capotă ciobită, două faruri foarte scumpe, avarii mai vechi sau chiar mașini aduse din străinătate deja lovite pot ajunge în dosare de daună prezentate drept evenimente recente. Numai că asigurătorii nu mai lucrează doar cu un inspector care se uită la mașină și aprobă factura. Au departamente antifraudă, baze de date, istorice de reparații și specialiști care reconstruiesc evenimentul. Iar când povestea începe să se rupă, mulți dintre cei care au încercat „schema“ aleg să renunțe înainte ca lucrurile să ajungă mai departe.
Asigurarea de tip CASCO este făcut să plătească o daună reală, produsă în condițiile prevăzute de poliță, nu să renoveze mașina înainte de expirarea asigurării. Cu toate acestea, tentația există, iar unii șoferi prezintă tot felul de povești asiguratorilor, poate-poate reușesc să obțină câte un retuș sau o reparație pe banii asiguratorului.
Redactorii Replica au discutat cu un specialist antifraudă din domeniul asigurărilor, care spune că există tipare deja bine cunoscute de companii. Unele tentative sunt rudimentare, altele presupun mașini scumpe, istorice complicate și sume de zeci de mii de lei. Dar toate au un punct slab: povestea trebuie să se potrivească perfect cu urmele de pe mașină și cu trecutul autoturismului. Iar aici, de cele mai multe ori, apar problemele.
„A sărit o piatră“ și, dintr-odată, trebuie vopsită jumătate de mașină
Una dintre situațiile întâlnite frecvent, spune specialistul, apare spre finalul unei polițe CASCO. Clientul declară că în timpul deplasării o mașină din față a aruncat pietricele, iar acestea au afectat partea frontală a autoturismului. Numai că uneori „pietricelele“ ajung suspect de eficiente.
„Cele mai frecvente sunt cazurile cu sărituri de pietre pe mașină, care de obicei se fac undeva pe la sfârșitul poliței. De obicei șoferii spun că s-a întâmplat recent, că o mașină căreia nu i-a reținut numărul de înmatriculare, care circula în față, a aruncat pietricele și i-a lovit parbrizul sau i-a ciobit farul, că i-a sărit si pe capotă, urmărind chiar revopsirea totală a mașinii“, spune expertul consultat de Replica.
 Mașină cu avarie
În astfel de dosare pot apărea solicitări pentru revopsirea capotei, a părții frontale și, uneori, pentru înlocuirea unor faruri foarte scumpe. Iar la mașinile premium, un far presupune sistemele moderne includ LED-uri, module electronice, senzori și calculatoare, iar costul poate urca la aproximativ 20.000 de lei pentru un singur far, potrivit expertului. Într-un astfel de caz, două faruri și alte elemente din partea frontală pot împinge nota de plată către 50.000–60.000 de lei. Tocmai de aceea, spune specialistul, există situații în care asigurătorul verifică inclusiv dacă anumite componente aveau probleme înainte de evenimentul declarat.
„Alții insistă cu ciupituri la faruri, mai ales cei care au mașini scumpe, unde un far ajunge chiar și peste 20.000 de lei și unde producătorul nu recomandă șlefuirea farului sau schimbarea sticlei, ci schimbarea farului întreg. Și atunci pentru că a venit el nu o banală ciupitură, solicită schimbarea farului.”, completează specialistul.
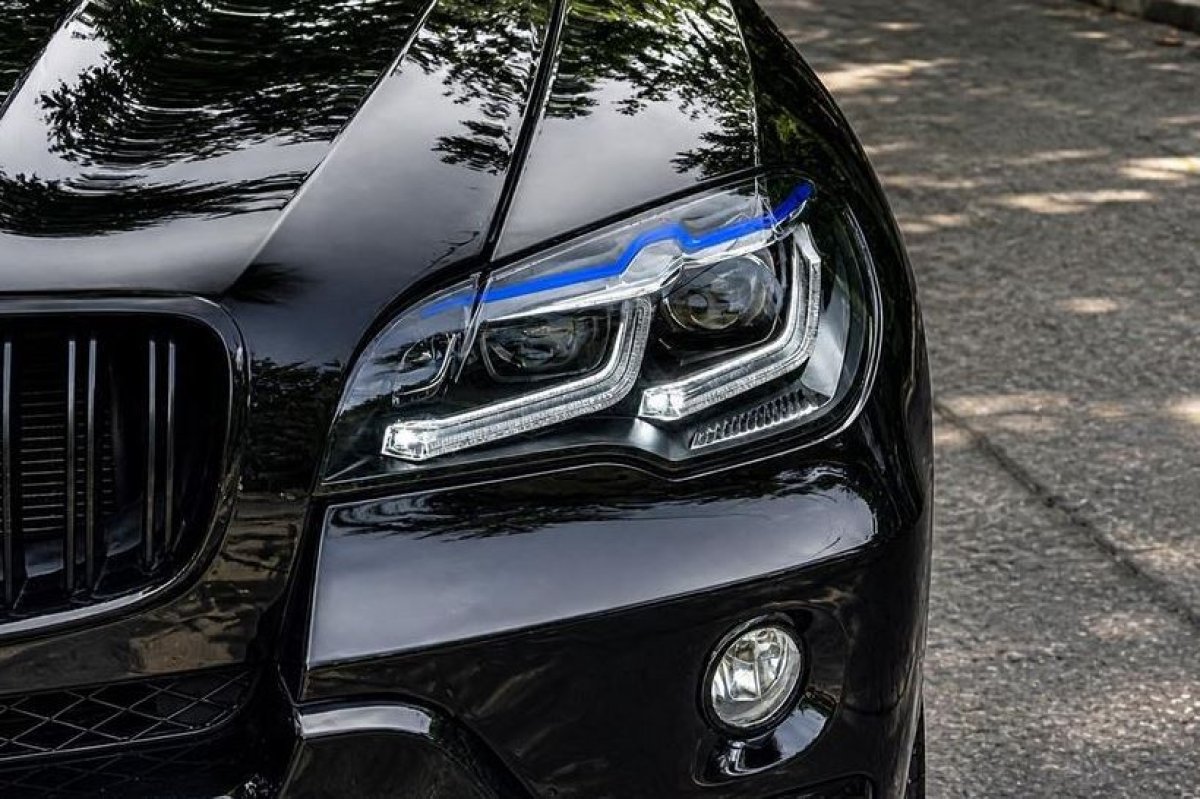 Far BMW X5
De asemenea, un diagnostic mai vechi făcut într-o reprezentanță poate deveni o idee foarte bună pentru a înlocui o piesă:
„Dacă i se întâmplă ceva cu farurile, merge la reprezentanță, cei e acolo fac diagnosticare și îi transmit că farul are o anumită problemă, șoferul hotărăște să aducă farul la CASCO. Fie îl lovește, îl sparge – dar lovitura respectivă se vede că e făcută intenționat, cu o piatră, cu un ciocan... Am avut asemenea cazuri în care am găsit că persoanele respective făcuseră verificări în reprezentanțe și apoi alegeau să apeleze la CASCO”, explică expertul.
Trei mașini și un accident care nu prea se lega
Specialistul a povestit pentru Replica și despre un caz investigat în acest an, în care apăreau trei autoturisme. Scenariul declarat era unul în lanț: o mașină închiriată, marca Skoda, lovește un Porsche Cayenne, iar acesta este împins într-un BMW X5. Doar că, potrivit expertului, dinamica accidentului ridica semne serioase de întrebare.
„Am avut anul acesta o grupare care a ales o mașină dintr-un centru de închirieri, o Skoda – aceasta având asigurare full CASCO, care lovește o mașină Porsche Cayenne, după care acel Porsche Cayenne este împins într-o altă mașină din față, un BMW X 5. Cum să împingi un Porsche Cayenne cu cutie automată atât de tare încât să lovească BMW-ul care era în fața lui?“, explică acesta, arătând că locul producerii accidentului și modul în care ar fi trebuit să se deplaseze mașinile nu se potriveau convingător cu avariile prezentate.
 Analiză date
Investigația a scos la iveală și un istoric complicat al Porsche-ului: mașina fusese cumpărată din Germania, ajunsese în România, fusese implicată anterior într-un eveniment, apoi vândută în Ungaria și ulterior înmatriculată din nou provizoriu în România. În dosarele respective, spune expertul, valorile discutate pentru Cayenne și BMW ajungeau în zona 70.000–90.000 de lei pentru fiecare autoturism, Porsche și respectiv BMW.
„Aceasta a fost o înscenare. Nu se poate ca o Skoda să împingă atât de tare un Porsche Cayenne cu cutie automată încât acesta să lovească un BMW X5 care circula în fața lui pe un drum drept, chiar pe un pod hobanat, unde nici măcar nu aveau viteză mare. Aici s-a întocmit și plângere penală.”
Așadar, o poveste care pare la prima vedere un banal accident în lanț poate ajunge să fie desfăcută bucată cu bucată de antifraudă.
„Dacă societatea de asigurare împreună cu oamenii care lucrează la lichidarea dosarului sau departamentul anti-fraudă documentează activitatea infracțională a participanților, ies la iveală detalii importante. În cazul prezentat s-au găsit încrengături, cu multe dosare”, a completat expertul.
Asigurătorii văd mai mult decât crede șoferul
Una dintre marile greșeli ale celor care încearcă să păcălească sistemul este să presupună că asigurătorul vede doar mașina din ziua constatării. În realitate, departamentele antifraudă au acces la mult mai multe informații. Expertul spune că societățile folosesc aplicații și baze de date care permit verificarea istoricului unor reparații și devize. Un exemplu este Audatex, sistem utilizat pe scară largă de service-uri și de companiile de asigurări pentru calcularea costurilor de reparație.
„Toate societățile de asigurare colaborează între ele prin departamentele anti-fraudă, și putem vedea istoric și calculații. Orice calculație făcută în Audatex pentru orice mașină, o găsești acolo după seria de șasiu. Noi avem acces la acest Audatex“, explică specialistul.
Mai există și baze de date ale licitațiilor auto, extrem de utile în cazul autoturismelor avariate în străinătate. O mașină declarată daună totală economică poate fi fotografiată și scoasă la licitație. Dacă ajunge ulterior în România, este reparată superficial și apare din nou într-un dosar CASCO cu exact aceleași avarii, imaginile vechi pot spune o cu totul altă poveste decât cea declarată de proprietar.
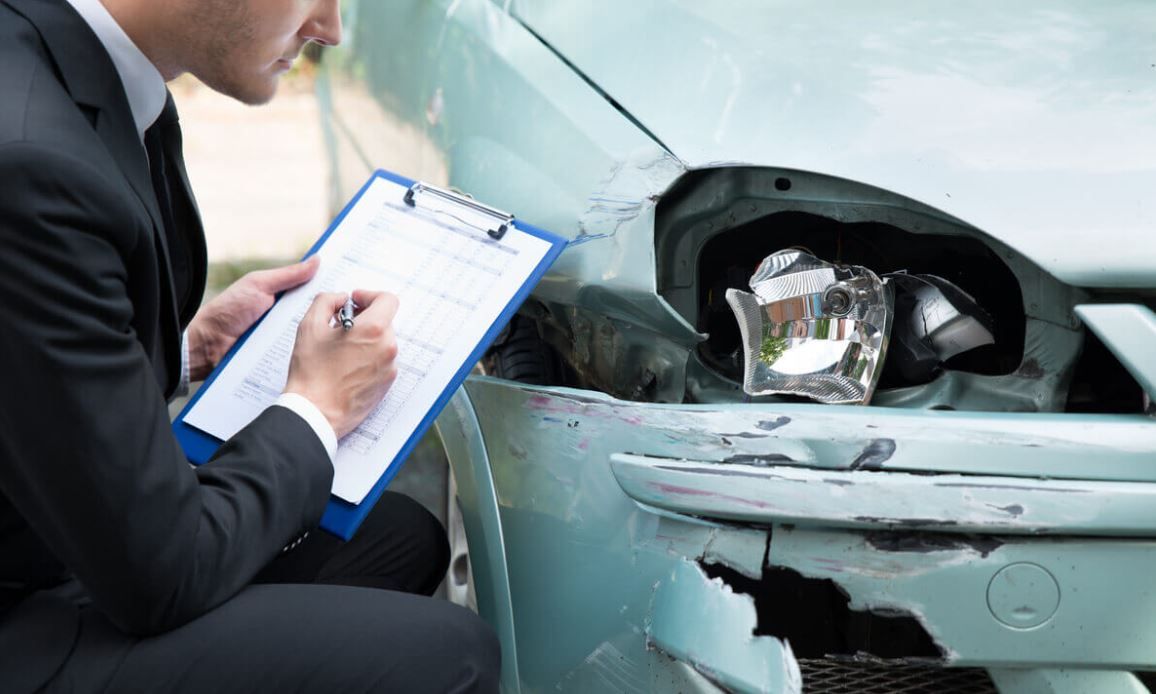 Daună auto
Specialistul spune că au existat cazuri în care automobile cumpărate ieftin după accidente grave erau reparate minimal, fără înlocuirea tuturor componentelor de siguranță, iar ulterior se încerca obținerea unei despăgubiri mult mai mari.
Minciuna trebuie ținută minte. Și aici apar problemele
Dincolo de baze de date și expertize tehnice, există un instrument mult mai simplu: întrebările. Expertul antifraudă spune că este greu pentru cineva care inventează un accident să păstreze aceeași versiune atunci când este întrebat punctual despre traseu, viteză, poziția mașinilor, momentul impactului sau alte detalii.
„Este foarte greu să îți păstrezi un discurs logic, normal, dacă știi că minți. Puțini oameni știu să mintă cu încredere și seninătate, într-un final se pierd în detalii și adevărul iese la suprafață. Specialistul antifraudă știe informații despre cum s-ar putea întâmpla un accident și adresează întrebări concrete, intră în amănunte, iar acolo oamenii se pierd”, explică expertul.
 Momentul înmânării unei declarații
Întrebările concrete pot face rapid diferența dintre un accident real și unul construit doar pentru dosarul CASCO.
Când apare antifrauda, mulți se răzgândesc
Acesta este și unul dintre lucrurile cele mai interesante descrise de specialist: O parte dintre cei care încearcă să obțină o despăgubire nejustificată renunță în momentul în care realizează că dosarul nu mai este o simplă constatare de daună și că au început verificări serioase. Întrebat direct dacă oamenii renunță când află că dosarul a ajuns la antifraudă, răspunsul său a fost categoric:
„Da, renunță. Dacă ai dovezi și ei sunt mai slabi, renunță. Dar sunt și alții care o țin pe a lor, de exemplu... Mai există varianta să nu-i faci plata dosarului și persoana respectivă să sesizeze Autoritatea de Supraveghere Financiară (ASF) că tu nu-i plătești despăgubirea. De acolo începe un șir întreg: plângere penală, parchet etc.
Pentru cei care insistă în ciuda probelor, lucrurile se pot complica. Potrivit specialistului, în anumite situații se poate ajunge la sesizarea autorităților și la plângeri penale.
Frauda unuia ajunge în polița tuturor
Există și o consecință mai puțin vizibilă pentru șoferii care nu încearcă nicio schemă. Costul fraudei nu dispare, ci ajunge, într-o formă sau alta, în cheltuielile companiei de asigurări. Iar acestea se reflectă ulterior în tarife. Expertul atrage atenția că scumpirea polițelor nu vine doar din dorința asigurătorului de a câștiga mai mult, ci și din creșterea costurilor cu reparațiile și a numărului și valorii daunelor.
„În momentul în care cresc cheltuielile, atât prin creșterea numărului de daune, cât și prin creșterea prețurilor de reparație practicate de service-uri, atunci asigurătorul nu are ce face și trebuie să crească polița. Ori toate fraudele astea nu fac decât să crească costurile cu polițele de asigurare“, explică specialistul.
În final, problema fraudelor din asigurări nu se oprește la relația dintre un client și compania la care are polița. Fiecare despăgubire obținută pe baza unei declarații false înseamnă costuri suplimentare care intră în calculele asigurătorilor și care, mai devreme sau mai târziu, se reflectă în prețurile plătite de toți ceilalți clienți.
 Bani
Iar pentru cel care încearcă să transforme o avarie mai veche într-un „accident proaspăt”, riscul este mult mai mare decât refuzul unei reparații. În momentul în care apar verificările antifraudă, istoricul mașinii, fotografiile mai vechi, devizele de service și neconcordanțele din declarații pot schimba complet situația. Unii renunță când își dau seama că povestea nu mai ține. Alții merg mai departe și riscă să ajungă în fața organelor de anchetă. De la „lasă că o pun pe CASCO” la un dosar penal poate fi un drum scurt, ce trece prin departamentul antifraudă.
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp