5.8° Constanța
După ce a vândut la bucată apart-hotelurile din Mamaia, Iancu Cușu este bun de plată. Fiscul îl execută pentru aproape 1,8 milioane de lei
După ce a vândut la bucată apart-hotelurile din Mamaia, Iancu Cușu este bun de plată. Fiscul îl execută pentru aproape 1,8 milioane de lei
Facebook Instagram X Whatsapp Linkedin PinterestMetoda „apartamentelor de vacanță“ autorizate drept hoteluri, dar vândute pe bucăți la preț redus de TVA, se întoarce împotriva investitorilor de pe litoral. Societatea Real Estate Investment SRL, controlată de cunoscutul om de afaceri constănțean Iancu Cușu, a intrat în atenția Fiscului, după ce i-a fost impusă o decizie care sare, cu tot cu dobânzi și penalități, de 1,79 milioane de lei, rezultate din recalcularea TVA-ului pentru blocul de opt etaje ridicat în stațiunea Mamaia, în zona hotelurilor Pinguin și Scandinavia, în baza Autorizației de construire nr. 849/03.06.2020. Imobilul este cunoscut sub numele de Marina Blu. Inspectorii au taxat modul în care dezvoltatorul a încasat avansurile în perioada iunie 2021 - ianuarie 2023. Deși imobilul a fost autorizat cu destinația de „hotel-apartament“, iar promisiunile bilaterale de vânzare-cumpărare menționau acest statut, compania lui Cușu a tratat unitățile ca pe simple locuințe, mizând pe aplicarea cotei reduse de TVA. Cușu a pierdut definitiv în instanță războiul cu ANAF, așa că trebuie să scoată bani din buzunar.
Firma Real Estate Investment SRL, controlată de cunoscutul afacerist Iancu Cușu, se află în atenția ANAF cu un debit de peste 1 milion de lei. Obligația fiscală principală a fost stabilită de Administrația Județeană a Finanțelor Publice Constanța prin aplicarea cotei standard de TVA asupra avansurilor încasate în perioada iunie 2021–ianuarie 2023 în baza promisiunilor bilaterale de vânzare având ca obiect unități individuale din imobilul edificat în temeiul Autorizației de construire nr. 849/03.06.2020, situat în stațiunea Mamaia.
Apartamentele de vacanță autorizate drept hoteluri, vândute pe bucăți la preț redus de TVA
Concret, în urma unui control fiscal, inspectorii Administrației Județene a Finanțelor Publice (AJFP) Constanța au taxat modul în care dezvoltatorul a încasat avansurile în perioada iunie 2021 – ianuarie 2023. Deși imobilul a fost autorizat expres cu destinația de „hotel-apartament”, iar promisiunile bilaterale de vânzare-cumpărare menționau acest statut, compania lui Cușu a tratat unitățile ca pe simple locuințe, mizând pe aplicarea cotei reduse de TVA, spune Fiscul.
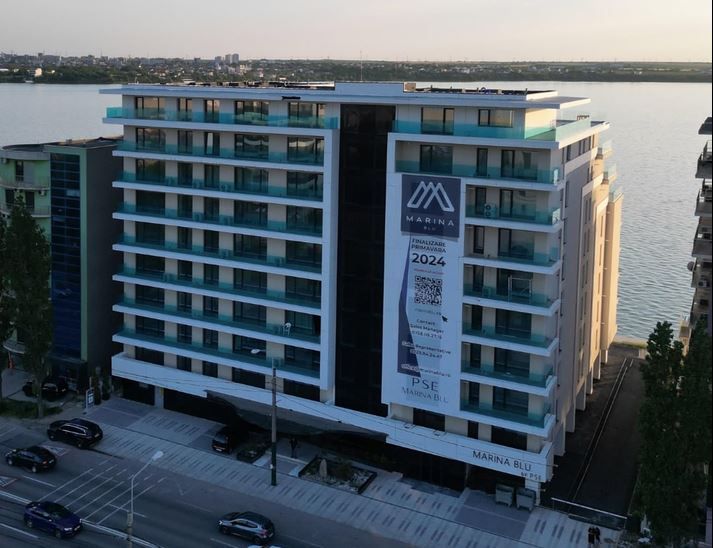 imobilul din Mamaia al familiei Cușu
Administrația Județeană a Finanțelor Publice Constanța i-a stricat planurile lui Cușu... și îi cere peste 1,7 milioane de lei
Fiscul i-a dat planurile peste cap lui Cușu și a aplicat cota standard de TVA, emițând în mai 2026 decizia de impunere nr. 4619. Nota de plată este usturătoare: 812.636 lei, reprezentând obligație fiscală principală; 776.526 lei - penalități de nedeclarare (aproape cât debitul principal) și 200.876 lei - dobânzi aferente.
Încolțită de somațiile ANAF, Real Estate Investment SRL a deschis, pe 17 iulie 2026, un proces la Tribunalul Constanța, solicitând suspendarea executării Deciziei de impunere nr. 4619/20.05.2026, prin care a fost stabilită suplimentar o obligație principală reprezentând TVA în cuantum de 812.636 lei, precum și a Deciziei referitoare la obligațiile fiscale accesorii nr. 43747/22.06.2026, prin care au fost stabilite dobânzi în cuantum de 200.876 lei și penalități de nedeclarare în cuantum de 776.526 lei, până la pronunțarea instanței de fond asupra acțiunii în anularea actelor administrativ-fiscale.
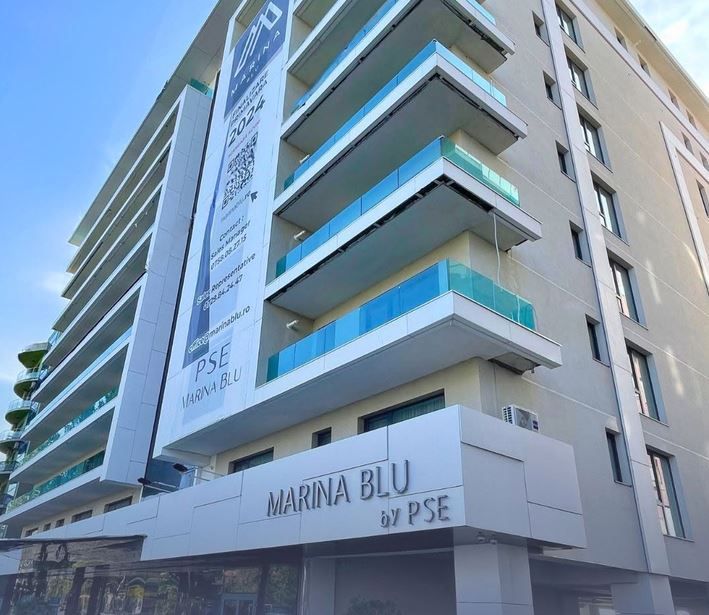 imobilul din Mamaia al familiei Cușu
Dezvoltatorul susține, în apărarea sa, că mențiunea „hotel-apartament” din autorizația de construire ar fi avut un caracter pur „formal”, întrucât unitățile puteau fi folosite efectiv ca locuințe. Mai mult, firma invocă faptul că a schimbat ulterior destinația imobilului și a intabulat unitățile în cartea funciară ca apartamente, susținând că Fiscul trebuia să aștepte livrarea finală pentru a verifica cota de TVA.
În plan financiar, compania se plânge că, deși debitul principal de peste 812.000 de lei a fost deja stins prin compensare cu o creanță proprie, executarea accesoriilor de aproape un milion de lei îi blochează lichiditățile și riscă să îi arunce în aer o altă eșalonare la plată pe care o are în derulare la ANAF.

„Obligația fiscală principală a fost stabilită prin aplicarea cotei standard de TVA asupra avansurilor încasate în perioada iunie 2021–ianuarie 2023 în baza promisiunilor bilaterale de vânzare având ca obiect unități individuale din imobilul edificat în temeiul Autorizației de construire nr. 849/03.06.2020, deși, în opinia sa, îndeplinirea condițiilor pentru aplicarea cotei reduse trebuia verificată definitiv la momentul livrării locuințelor, cu efectuarea regularizării prevăzute de legislația fiscală. A mai invocat caracterul pretins formal al mențiunii „hotel apartament” din autorizația de construire, aptitudinea efectivă a unităților de a fi utilizate ca locuințe, modificarea ulterioară a destinației acestora și înscrierea lor în cărțile funciare ca apartamente sau locuințe. În privința obligațiilor accesorii, societatea a susținut că acestea urmează regimul obligației principale, că nu puteau fi calculate anterior momentului livrării, că organul fiscal nu ar fi ținut seama de creanțele sale reprezentând TVA de rambursat, precum și că aplicarea penalității de nedeclarare ar fi contrară art. 181 alin. (7) din Codul de procedură fiscală și principiului proporționalității“, a declarat apărarea firmei, în fața judecătorilor.
Sub aspectul pagubei iminente, societatea a arătat că obligațiile accesorii rămase de plată îi afectează lichiditățile și capacitatea de finanțare, iar menținerea executării ar putea determina pierderea valabilității eșalonării la plată acordate pentru alte obligații fiscale, înscrierea datoriilor în certificatul de atestare fiscală și compensarea acestora cu eventuale creanțe fiscale viitoare.
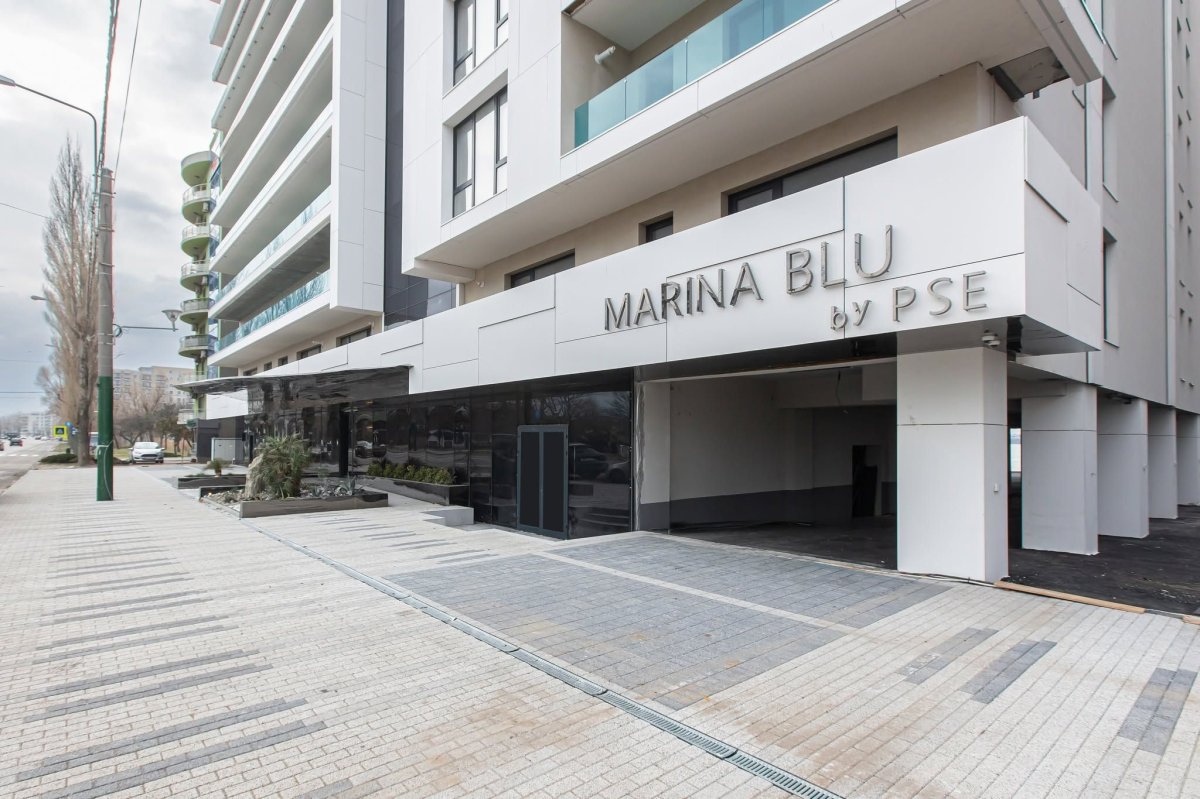 imobilul din Mamaia al familiei Cușu
Poziția Fiscului este clară: legea fiscală se aplică în funcție de situația juridică de la momentul încasării avansurilor, nu pe baza unor promisiuni sau modificări făcute ulterior. Concret, inspectorii fiscali arată că în promisiunile de vânzare scria că este vorba despre un „hotel-apartament”, ceea ce excludea din start cota redusă de TVA. Modificările de destinație și înscrierile ulterioare în cartea funciară au apărut mult după perioada verificată și nu pot șterge retroactiv obligațiile fiscale. În plus, ANAF subliniază că firma lui Cușu nu a adus nicio probă financiar-contabilă concretă care să demonstreze că plata accesoriilor i-ar provoca o pagubă iminentă, dincolo de simplele lamentări privind lipsa de lichidități.
„Promisiunile bilaterale de vânzare indicau expres că unitățile făceau parte dintr-un imobil cu destinația de «hotel apartament», astfel încât, la data încasării avansurilor, din contracte nu rezulta că la momentul livrării aveau să fie îndeplinite condițiile prevăzute pentru aplicarea cotei reduse de TVA. A mai arătat că modificările de destinație și înscrierile de carte funciară invocate de reclamantă sunt ulterioare perioadei verificate și emiterii deciziei de impunere, iar pretinsa pagubă nu a fost probată prin elemente financiar-contabile actuale și concrete“, au transmis reprezentanții Fiscului, în instanță.
Tribunalul... de acord cu ANAF, ultima carte se joacă la Curtea de Apel Constanța
Poziția ANAF este întărită și de soluția instanței, judecătorii Tribunalului respingând, pe 30 iulie a.c., cererea formulată de Real Estate Investment SRL. „Respinge, ca neîntemeiată, cererea formulată de reclamanta REAL ESTATE INVESTMENT S.R.L., , având ca obiect suspendarea executării Deciziei de impunere nr. CTG_AIF 4619/20.05.2026 şi a Deciziei referitoare la obligaţiile fiscale accesorii nr. 43747/22.06.2026. Dispune restituirea către reclamantă, după rămânerea definitivă a prezentei hotărâri, a cauţiunii în cuantum de 15.290,04 lei, achitată la data de 16.07.2026 şi consemnată la dispoziţia Tribunalului Constanța cu recipisa electronică IB0026071654235500. Cu drept de recurs în termen de 5 zile de la comunicare. Cererea de recurs se depune la Tribunalul Constanţa – Secţia de contencios administrativ şi fiscal“, se arată în decizia Tribunalului.
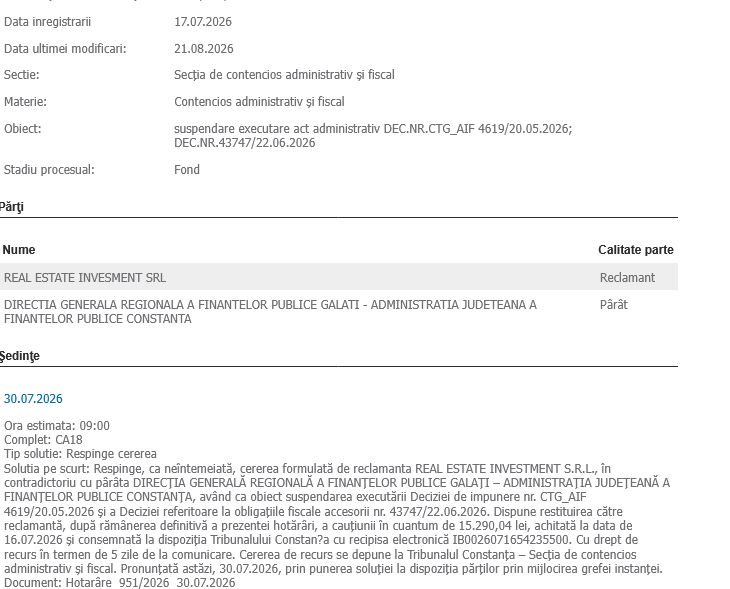 decizia Tribunalului, din 30 iulie a.c.
Societatea controlată de Iancu Cușu insistă să nu scoată bani din buzunar până la o decizie definitivă și irevocabilă. A formulat apel, pe 21 august a .c., cu termen de judecată 9 noiembrie a.c. Și de data aceasta, familia Cușu a ieșit în pierdere. Judecătorii instanței ierarhice au respins apelul, ca nefondat, decizia fiind definitivă validând, astfel, lovitura aplicată de Fisc.
Real Estate Investment SRL, vânzări de 61.000 de lei și datorii de peste 33 de milioane de lei
Iancu Cușu este asociat în Real Estate Investment SRL alături de Mirela Cușu, soția sa. Anul trecut, firma a avut o cifră de afaceri de doar... 61.121 de lei, pierderi de 309.207 de lei și datorii de peste 33 de milioane de lei.
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp
Ti-a placut articolul?
Facebook Instagram X Whatsapp Linkedin PinterestCOMENTARII
Dorim ca platforma noastră să fie un spațiu al dialogului civilizat, al exprimării libere și al dezbaterilor bazate pe respect reciproc. Fiecare cititor are dreptul să își exprime opiniile, să critice, să argumenteze și să își susțină punctul de vedere, însă acest drept trebuie exercitat cu respectarea celorlalți participanți la discuție. Pentru menținerea unui mediu decent și echilibrat, nu sunt permise următoarele tipuri de comentarii: ...
Vezi regulamentul complet