9.4° Constanța
Jaf în stil mafiot în Portul Constanța… bugetul CNAPMC devalizat de „gangsteri“ cu gulere albe (I)
Jaf în stil mafiot în Portul Constanța… bugetul CNAPMC devalizat de „gangsteri“ cu gulere albe (I)
Facebook Instagram X Whatsapp Linkedin PinterestPortul Constanța a fost lăudat cu mare fast de politicienii români drept motor strategic al țării și pivot regional la Marea Neagră. În realitate, este un fel de Disneyland administrativ: multe vorbe pompoase, șantiere inexistente și proiecte ascunse prin sertare ca niște scrisori necitite. Investițiile de 1,5 miliarde de lei au dispărut în abis, dar nimeni nu se uită la notă. Curtea de Conturi, singura voce rezonabilă, confirmă ceea ce toată lumea știe: management provizoriu, promisiuni neîndeplinite și o strategie care există doar pentru fotografii oficiale. Portul trăiește schizofrenic între discursuri grandioase și realitate de coșmar, iar cei care administrează se bucură de aplauzele politice fără să miște un deget util. Dacă ar fi fost un film, ar fi un film mut cu actori fără talent.

Raportul Curții de Conturi pune pe masă cifrele pe care autorităţile le evită: investiţii asumate şi nerealizate de Compania Naţională Administraţia Porturilor Maritime, în valoare de 1,5 miliarde de lei, în perioada 2021–2026. Nu interpretări, nu opinii, ci bani care trebuiau să se vadă în infrastructură şi nu se văd.

Dragajele, extinderea cheurilor și modernizarea rețelelor electrice sunt blocate în licitații interminabile și faze de evaluare fără sfârșit. Timpul pierdut în logistică înseamnă bani pierduți și trafic deviat către porturi din Bulgaria și Turcia. Lista proiectelor europene întârziate este un rechizitoriu: rutier, feroviar, apă și canalizare, energie la cheu. Fiecare întârziere înseamnă costuri mai mari pentru operatori și bonusuri pentru concurență. Operatorii privați sunt sancționați fără milă dacă greșesc, dar administrația portuară poate să rateze termene fără nicio consecință. Dubla măsură este acum o regulă nescrisă și hilară.
Rezultatul tragic al auditului Curții de Conturi
Auditul a constatat că CN APM SA nu și-a constituit rezervele legale corespunzătoare profitului net de 256.313.820 lei realizat în 2024. Rezerva legală deductibilă ar fi trebuit să fie de 15.214.694 lei, însă societatea a înregistrat doar 6.922.522 lei, rezultând un deficit de 8.292.172 lei. Potrivit legii societăților nr.31/1990 și OMFP nr.1802/2014, fondul de rezervă ar fi trebuit să atingă cel puțin 20% din capitalul social, adică 64.622.268 lei.

CN APM SA a omis să elaboreze o procedură clară privind provizioanele pentru litigii și activele/datoriile contingente. Provizioanele existente, în valoare de 20.520.455 lei, sunt complet dezechilibrate față de activele contingente extrabilanțiere de 30.132.835 lei și datoriile contingente de 41.074.786 lei. Fără o evaluare corectă, compania riscă să suporte ieșiri de resurse neprevăzute.
 Secțiunea alocata provizioanelor pentru litigii din auditul Curții de Conturi
Curtea de Conturi a relevat că statul român, principalul acționar prin Ministerul Transporturilor, nu a beneficiat de niciun dividend din profitul anului 2024. Conducerea CN APM SA nu a dispus distribuirea profitului sub formă de dividende, încălcând OG nr.64/2001. Aceasta a rezultat într-un prejudiciu indirect pentru bugetul de stat, care nu a încasat sumele cuvenite. În ciuda profitului consistent, decizia de neplată a dividendelor rămâne “inexplicabilă”, reflectând un management in cel mai bun caz nepăsător iar in cel mai rău caz cu intenții perfide.
Un alt semnal de alarmă este legat de remorcherul „Pescăruș 2”, pentru care lucrările de investiții finalizate în 2023, în valoare de 1.686.560 lei, nu au fost înregistrate în contabilitate. Conform OMFP nr.1802/2014, acestea trebuiau trecute în categoria imobilizărilor finalizate după recepție. Neregula a afectat prezentarea reală a patrimoniului și a fost remediată abia în 2024, după intervenția auditului.
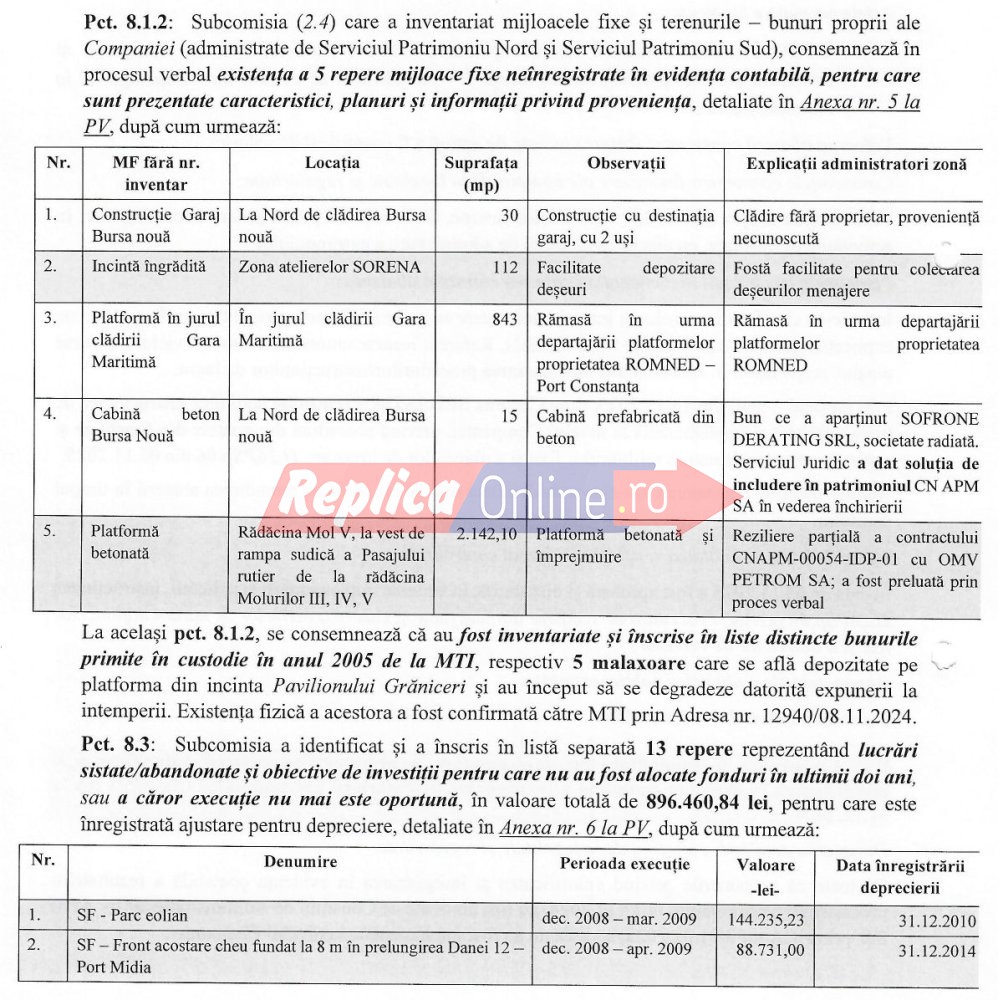

Repere neînregistrate contabil și lucrări sistate
Această situație nu este izolată: echipamentele SCADA ale programului de protecție a mediului nu au fost inventariate și înregistrate, deși sunt esențiale pentru funcționarea stației de tratare. Este clar că sistemul de control intern managerial este deficitar, iar responsabilitatea pentru aceste lacune cade în special pe conducerea CN APM SA.
Auditul a scos la iveală lipsa unei proceduri operaționale privind provizioanele pentru litigii și activele/datoriile contingente. La 31.12.2024, provizioanele înregistrate erau de 20.520.455 lei, în timp ce activele și datoriile contingente extracontabile însumau 71.207.621 lei. Discrepanțele dintre evidența contabilă și cea extracontabilă pun sub semnul întrebării imaginea reală a poziției financiare a CN APM SA.
Lipsa unei proceduri clare pentru evaluarea și înregistrarea litigiilor crește riscul unor ieșiri neprevăzute de resurse, ceea ce ar putea afecta stabilitatea companiei și fondurile publice implicate.
Propunerile de scoatere din funcțiune și casare a bunurilor de inventar și mijloacelor fixe, aprobate prin HCA, nu au fost implementate la nivelul companiei. Bunuri vechi, precum 5 malaxoare primite în custodie încă din 2005, se degradează pe platformele portuare. Inventarierea generală din 2024 a identificat 13 repere de lucrări sistate sau abandonate, în valoare de 896.460 lei, dar nici aceste propuneri nu au fost valorificate.
Consecința este un patrimoniu necontrolat și expus pierderilor, iar controlul intern rămâne superficial și ineficient.
 Grafic care reflectă fluctuațiile neobișnuite de stoc
Auditul a constatat că stocurile de materii prime și materiale erau insuficiente, reflectând o rotație de 75,05 ori pe an. Aceasta indică fie o cerere extrem de mare, fie lipsa monitorizării eficiente. Consecința directă: risc crescut de blocaje în operarea portului și cheltuieli nejustificate pentru reaprovizionare.
 Fragmentul care privește administrarea stocului din raportul CDC
Curtea de Conturi constată abaterea: rezerve legale sub nivelul prevăzut, distribuire ilegală de dividende, capital propriu diminuat. Legal, consiliul de administrație și statul răspund, dar în practică responsabilitatea se diluează. Managerii invocă mandat politic, decizii ale CA sau AGA, iar ministerul se ascunde după „autonomia operațională”.
 Extras Minuta CDC
Rezultatul: o corecție contabilă viitoare, fără sancțiuni reale și fără recuperare efectivă. Beneficiul real merge la buget, costul merge la companie și performanță, iar comportamentul ilegal devine normalizat.
Motivele reale ale decapitalizării
În spatele aparentelor „deficiențe tehnice” pare ca se ascund motive clare și calculate: companiile de stat sunt menținute artificial fragile pentru a rămâne dependente de buget și ușor de controlat politic. Evitarea acumulării de capital propriu, menținerea unei imagini financiare „fragile” și pregătirea terenului pentru subvenții sau ștergeri de datorii nu sunt accidente, ci strategii deliberate. Rezultatul este imaginea unei companii aparent funcționale, dar incapabile să supraviețuiască fără intervenții permanente ale statului.
Explicația pentru neînregistrarea bunurilor vine chiar din propria minută a ședinței CN APM SA Constanța, încheiată pe 16 decembrie 2025, unde conducerea companiei încearcă să-și justifice inacțiunea. Declarația D-lui Cristian Toma, șef al Departamentului de Investiții, nu lasă loc de interpretări: „Nu e vina mea. Nu este în prerogativele mele.” Un răspuns banal, mecanic, care reflectă exact atitudinea de pasare a responsabilității cu care ne-am obișnuit deja în administrația de stat.


Răspunsul lui Cristian Toma, șef al Departamentului de Investiții
Managementul numit politic, cu orizont scurt, completează acest mecanism: directorii temporari sunt recompensați pentru rezultate imediate, nu pentru sustenabilitate, iar costurile reale apar abia după ce pleacă. Indicatorii vizibili, dividendele și transferurile pe termen scurt sunt maximizate, în timp ce responsabilitatea pe termen lung dispare. În paralel, mecanismele de sancționare sunt atât de slabe încât riscul personal este aproape inexistent, iar raportul risc–câștig încurajează continuarea practicilor ilegale sau discutabile.

Curtea de Conturi constată aproape invariabil abaterile: rezerve legale neconstituite, dividende distribuite ilegal, capitaluri proprii diminuate și încălcarea principiului prudenței financiare. Formal, legea există, iar răspunderea teoretică este clară: Consiliul de Administrație, directorii și AGA răspund civil și administrativ. Practic, însă, răspunderea se diluează instituțional: toate deciziile pot fi justificate prin mandate politice, constrângeri bugetare sau autonomie operațională. Măsura finală: corectarea contabilă, fără sancțiuni reale și fără recuperarea prejudiciilor de la persoane fizice. Pe scurt: nimeni nu e vinovat!
Esența problemei este dureros de clară: statul, ca acționar și regulator, preferă corecția formală și pe termen scurt, în locul responsabilizării reale. Bugetul este protejat temporar, dar compania este decapitalizată, performanța pe termen lung este compromisă, iar comportamentul ilegal devine „acceptat”. Acesta nu este un accident: este o politică sistemică care transformă administrarea companiilor de stat într-un teatru al incompetenței tolerată și controlată politic.
Conducerea portului pare sa vrea un port dependent, nu autonom. Capitalurile mari cresc autonomia managerială și reduc justificarea pentru subvenții. Managerii numiți politic pe mandate scurte maximizează profitul imediat, ignorând sustenabilitatea, iar costurile apar după plecarea lor. Amenzile pentru nereguli sunt plătite de companie, iar administratorii scapă de răspundere personală. Sistemul funcționează ca un joc de poker: risc minim, câștig maxim, dar portul plătește factura pe termen lung. Decapitalizarea nu este o eroare: este o politică deliberată.
Managementul versus legea
Raportul Curții de Conturi nu este doar o listă de observații: este oglinda unei instituții incapabile să respecte legea, să protejeze fondurile publice și să asigure transparență în administrarea patrimoniului. Abaterile identificate nu sunt incidente izolate, ci rezultatul unui management care ignoră procedurile legale și contabile, lăsând investiții neînregistrate, bunuri degradate și venituri care ar fi trebuit să ajungă la stat.
Fiecare absență de acțiune, fiecare procedură neimplementată reflectă un management mai preocupat de justificări formale decât de rezultate reale. Legea și normele contabile devin opționale, iar instituția funcționează pe baza unor rutine birocratice care nu protejează fondurile publice și nu garantează responsabilitatea în administrarea patrimoniului.
În final, statul român plătește nota de plată: venituri neîncasate, investiții nevalorificate, riscuri financiare crescute și imaginea unui port care funcționează pe hârtie, dar nu și în realitate. CN APM Constanța a transformat gestionarea fondurilor publice într-un teatru al incompetenței și birocrației. Curtea de Conturi a arătat fără echivoc: legea a fost ignorată, procedurile au rămas formale, iar milioane de lei au fost lăsate fără protecție. Portul nu e doar infrastructură – este un barometru al responsabilității statului.
Vom reveni.
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp