12.2° Constanța
Lovitură devastatoare pentru COSCO, din Portul Constanța! ANAF a ”demolat” schema prin care gigantul chinez fenta TVA-ul în România
Lovitură devastatoare pentru COSCO, din Portul Constanța! ANAF a ”demolat” schema prin care gigantul chinez fenta TVA-ul în România
Facebook Instagram X Whatsapp Linkedin PinterestSocietatea Cosco Romanian Shipping and Trading, controlată de colosul de stat chinez din domeniul transporturilor maritime, a primit o lovitură fiscală de proporții chiar în fieful său din Constanța. Inspectorii ANAF au desființat o inginerie financiară prin care compania a fentat plata Taxei pe Valoare Adăugată (TVA) ani la rând, ascunzându-se în spatele unor firme-paravan de tip „case de expediție”. Nota de plată lăsată de Fisc - peste 582.000 de lei TVA stabilit suplimentar, plus obligarea societății de a colecta alte 437.000 de lei pentru perioadele ulterioare. În total, o reîncadrare de peste 1 milion de lei pe care gigantul cu acționariat chinez încearcă acum cu disperare să o blocheze în instanță, acuzând Fiscul de abuz.
Societatea Cosco Romanian Shipping and Trading, cu acționariat chinez, a făcut obiectul inspecției fiscale privind TVA aferentă perioadei 01.06.2017-31.01.2022. În raportul de inspecție fiscală, s-a reținut că în perioada 29.06.2017 – 16.07.2020, societatea a aplicat regimul de scutire pentru operațiunile prevăzute la art. 294 alin. (1) lit. c) din Legea nr. 227/2015 privind Codul fiscal (C.fisc.), deşi prestările de serviciu nu erau furnizate direct exportatorului sau destinatarului bunurilor exportate.
În termeni simpli, art. 294 spune că dacă prestezi anumite servicii pentru o marfă care pleacă din UE, nu trebuie să adaugi TVA pe factură, iar în același timp îți păstrezi dreptul de a-ți deduce TVA-ul pentru cumpărăturile firmei tale. Pentru ca factura ta să fie emisă legal fără TVA, serviciul tău trebuie să fie legat direct de exportul bunurilor.
Astfel că organele de inspecție fiscală au aplicat regimul de taxare a TVA prevăzut de Hotărârea CJUE şi au stabilit TVA suplimentar în sumă de 582.510 lei, baza de impozitare fiind de 3.065.842 lei. Societatea facturează prestări servicii de transport către case de expediţie, precum HTG ALT Auto S.R.L, fără să fie prestate direct către exportator/destinatarul bunurilor, astfel cum prevede art. 294 alin. (1) lit. c) din Codul fiscal. Adică, compania din Portul Constanța avea un contract comercial strict cu o firmă intermediară - casa de expediții. Din acest motiv, serviciul este considerat un transport intern obișnuit pe teritoriul României sau al UE făcut pentru un terț, deci se facturează obligatoriu cu TVA.
În trecut, inspectorii fiscali din România acceptau scutirea pentru orice verigă dintr-un lanț de transport, atât timp cât marfa ieșea din Uniunea Europeană și existau documentele vamale. Lucrurile s-au schimbat radical în urma unei decizii istorice a Curții de Justiție a Uniunii Europene, care a devenit obligatorie și în România.
Șmecheria „intermediarilor”: Cum se evaporau taxele între Port și casele de expediție
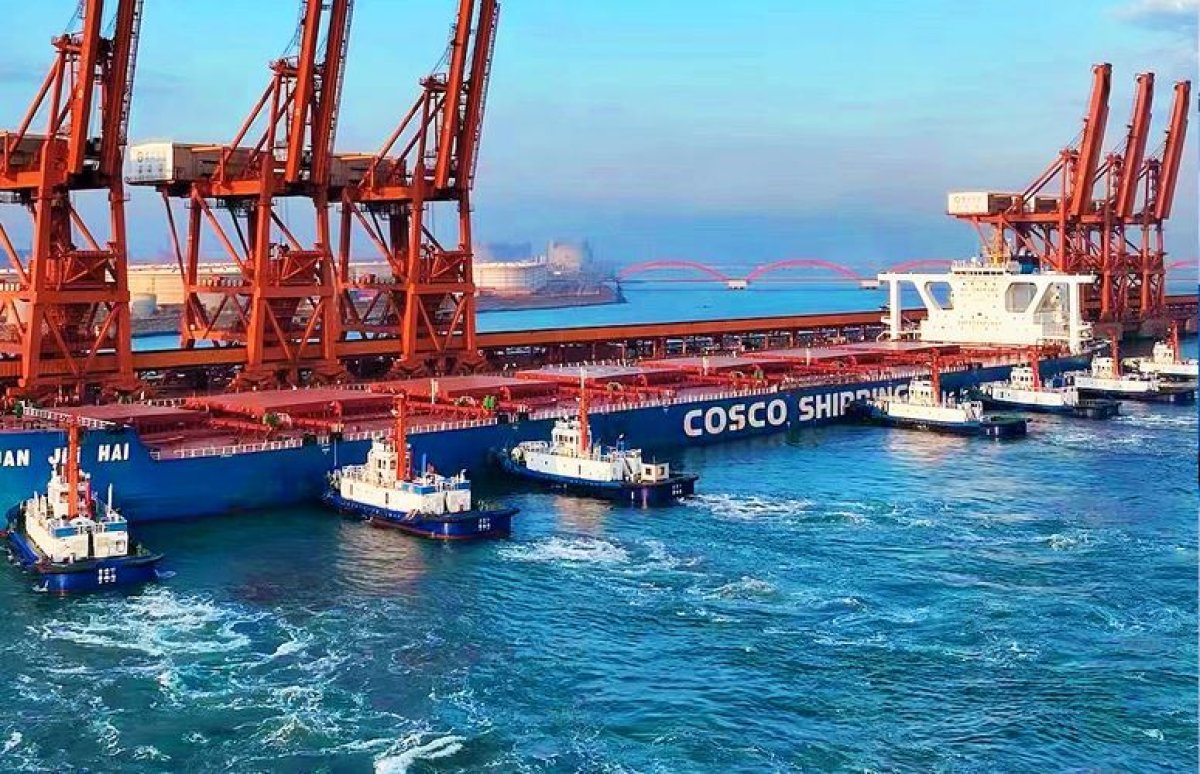
Așadar, inspectorii au descoperit că societatea fenta cota standard de TVA de 19% aplicând ilegal un regim de scutire dedicat exclusiv exporturilor. Cu alte cuvinte, COSCO nu lucra direct cu exportatorii sau destinatarii reali ai mărfurilor - cum ar fi gigantul Cosco Shipping Lines Shanghai-, ci factura serviciile către o rețea de case de expediție românești care acționau ca intermediari, precum HTG ALT Auto S.R.L.. Fiscul a aplicat la sânge o armă juridică devastatoare: o hotărâre CJUE care stipulează clar că scutirea de TVA se prăbușește dacă serviciul de transport nu este prestat direct către cel care exportă sau importă bunurile. Serviciile făcute pentru intermediari se taxează normal.
Probele zdrobitoare: COSCO știa că încalcă legea, dar a semnat
Ironia maximă este că managerii COSCO erau pe deplin conștienți de ilegalitate. Inspectorii ANAF au descoperit o clauză-capcană introdusă chiar de COSCO în contractele cu casele de expediție românești: „În cazul în care clientul (casa de expediții) nu este exportatorul sau destinatarul din declarația vamală (...), facturarea serviciilor se va face cu TVA, conform legislației fiscale românești.”
Deși aveau această clauză pe masă, iar în documentele de transport (scrisori de trăsură, facturi) beneficiarul era doar casa de expediție locală pe rute exclusiv interne, COSCO a trecut peste reguli și a tăiat facturi cu „Zero TVA” pe o bază de impozitare uriașă, de 3.065.842 lei.
Apărarea gigantului chinez: Fumigene juridice și acuzații de abuz la adresa ANAF
Prinsă în fapt, compania COSCO Romanian Shipping and Trading SRL a declanșat un atac juridic agresiv împotriva Deciziei de impunere. Avocații firmei acuză ANAF de „retroactivitate” și susțin că inspectorii au schimbat regulile în timpul jocului, ignorând vechile ordine de ministru (OMFP) pentru a aplica forțat decizia strictă a instanței de la Luxemburg.
În ciuda arsenalului de scuze și a sutelor de facturi depuse pentru a demonstra traseul mărfurilor către China, inspectorii fiscali au rămas neclintiți. La fel și judecătorii, care au respins, pe 2. aprilie a.c., contestația formulată de apărătorii companiei, însă războiul continuă la Curtea de Apel, contestând soluția primei instanțe.

COSCO SHIPPING (Europe) GmbH a fost fondată la 15 februarie 1989 în Hamburg, Germania, fiind prima companie de management regional înființată în afara Chinei de către Grupul COSCO. Administrarea activității companiei se extinde din Europa până în Africa de Nord, Marea Mediterană și regiunea din lungul Mării Negre, acoperind în total 64 de țări. Sfera de activitate cuprinde transportul de containere, transportul de mărfuri generale (break bulk), servicii logistice, operațiuni terminale, servicii tehnice navale și furnizarea de combustibil pentru nave, printre altele.
Revenind, decizia ANAF dă un semnal de alarmă extrem de dur pentru întreaga rețea de transportatori și intermediari din Portul Constanța: vremurile în care schemele cu case de expediție fentau miliarde din TVA sub paravanul exporturilor au apus.
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
 Urmărește-ne pe Google News
 Adaugă-ne ca sursă în Google
 Urmărește-ne pe WhatsApp